

Agronegócio brasileiro: uma bola de neve de há mais de cem anos

por Luiz Alberto Melchert de Carvalho e Silva
Em matéria anterior, tentou-se demonstrar como o exagerado poder político dos ruralistas, cuja bancada recebeu o eufemístico nome de “Frente Parlamentar da Agricultura” (FPA), vem socializando os seus prejuízos desde 1906, no que ficou conhecido como Convenção de Taubaté. Procurou-se evidenciar que se criou um fenômeno, que se repete até hoje com roupagem diferente. Trata-se de uma bola de neve cujo ciclo vem de uma conjunção entre o subsídio e a dissociação entre produção e mercado potencial. Em dado momento, custos de produção crescem e preços das commodities caem; então, os agricultores recorrem ao orçamento público para sanar suas dívidas sob a alegação de que produzem comida para o mundo. Devido ao poder político, o governo cede e rola as dívidas com juros subsidiados. Sentindo-se amparados pelo orçamento púbico, os ruralistas aumentam sua produção e, com a perspectiva de quebradeira, voltam ao Governo e o processo se repete. Um levantamento do Globo Rural aponta uma renegociação por ano desde 1995, numa clara demonstração de recorrência. Noutra matéria, demonstraram-se as vantagens do uso de CPR físicas (Cédulas de Produto Rural com liquidação física) e o papel deletério das CPR financeiras (Cédulas de Produto Rural com liquidação financeira). Esta matéria pretende mostrar como a reversão das CPR de financeiras para físicas pode ajudar a derreter essa bola de neve, enquanto se preserva a lucratividade do agropecuarista brasileiro, cujas mostras de eficiência e dedicação são inequívocas.
A dificuldade é como substituir a operação financeira pela física sem deixar para trás uma montanha de dívidas que continuará crescendo, mesmo que não se contraia mais um centavo em novos empréstimos. É preciso interromper a perversidade dos juros compostos, simultaneamente, liquidar o passivo acumulado, sem comprometer o custeio das safras seguintes. A solução pode estar na conversão das dívidas acumuladas em obrigações físicas, cuja amortização formará os estoques reguladores necessários à sustentação do novo regime.
Antes, porém, convém relembrar quais são os riscos envolvidos em qualquer transação econômica. Há quatro riscos distintos: o de negócio, quando o produtor não consegue produzir o que planejou; o de mercado, quando o preço obtido não cobre os custos; o de crédito, quando o devedor não dispõe de recursos para pagar; e o moral, quando ele dispõe de recursos, mas se recusa a honrar seus débitos. A conjunção entre essas quatro modalidades ajuda a explicar por que as particularidades do agronegócio requerem soluções como o uso das CPR Físicas.
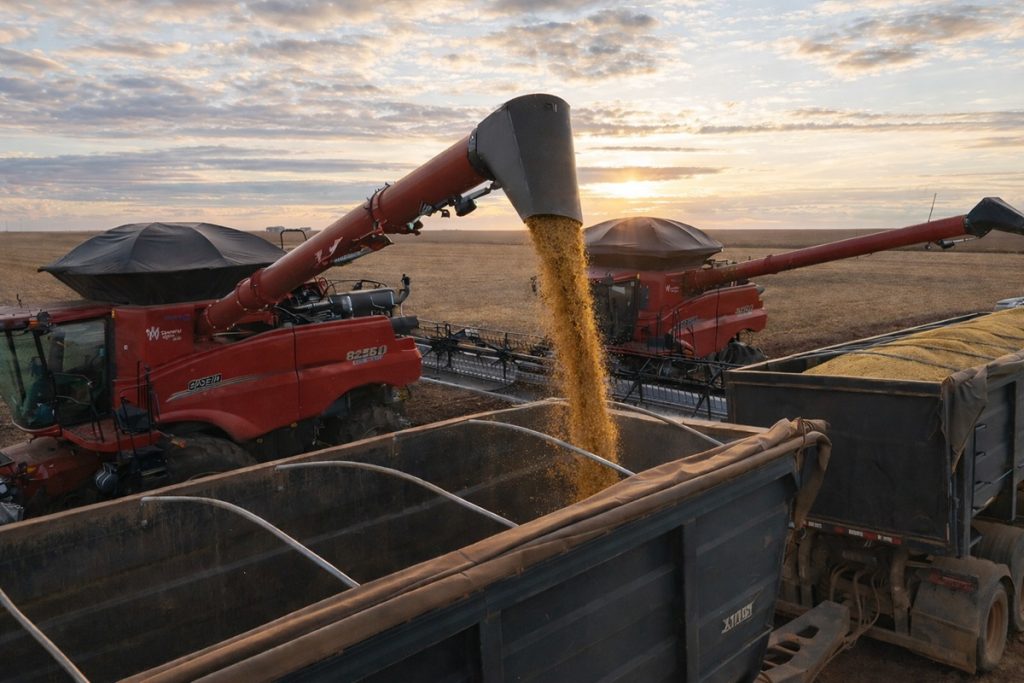
Suponhamos que José pretenda cultivar soja, esperando colher 60 sc/ha[1], e que necessite do equivalente a 40 sacas por hectare para custear a lavoura. A Bunge, interessada em adquirir a produção para processamento, compromete-se a antecipar esse valor em dinheiro, insumos ou qualquer combinação entre ambos, mediante uma CPR Física de 44 sc/ha. José conhece, antes mesmo do plantio, a quantidade necessária para liquidar sua obrigação e sabe que, alcançada a produtividade esperada, conservará 16 sc/ha.
A Bunge não precisa financiar a operação com recursos próprios. Ela capta junto a um fundo de investimentos o equivalente em dinheiro às 40 sacas a serem antecipadas a José, comprometendo-se a quitar o valor correspondente a 43 sc/ha ao preço da data da operação. Das quatro sacas extras cobradas de José, três remuneram o Fundo e uma remunera a Bunge, tanto pela intermediação e pelo empréstimo de sua credibilidade quanto pela assunção do risco de mercado, a ser mitigado mediante travas de preços e contratos de opção.
O Fundo não empresta a José, mas à Bunge. Seu risco de crédito, portanto, é representado pela capacidade de pagamento de uma grande empresa, e não pela situação financeira de José, que permanece responsável pela produção e pela entrega da quantidade contratada, sem precisar especular no mercado futuros para inferir o valor de sua dívida. Com ele, fica somente o risco de negócio; representado por uma seca, uma praga ou qualquer outro eventa que traga a produtividade a baixo das 44 sc/ha comprometidas pela CPR. É então que entra o Estado, não para subsidiar juros, mas para garantir a entrega da quantidade contratada, recorrendo a estoques reguladores. A Bunge passa a contar com a segurança de receber a mercadoria, o que aumenta sua disposição de antecipar o custeio. O Fundo, por sua vez, encontra uma operação lastreada na credibilidade da Bunge, aumentando seu interesse em financiá-la. A redução dos riscos suportados por cada agente permite reduzir os prêmios exigidos, sem que o Tesouro Nacional precise subsidiar as taxas de juros.
O risco moral passa a se traduzir por Quem dispõe da mercadoria e deliberadamente deixa de entregá-la, o que é crime, pois o produtor passa a ser o fiel depositário de 44 sc/ha desde o plantio e a colheita. A garantia estatal destina-se a cobrir a insuficiência física da produção, não a premiar o descumprimento voluntário dos contratos.
Essa estrutura permite financiar o custeio sem que o produtor contraia uma dívida em dinheiro. Permite ajustar a produção à demanda, pois o liquidante só terá interesse em antecipar recursos na medida de seu mercado, reduzindo, quando não eliminando, o excedente indesejado.
Para que a mudança seja completa, o Estado precisará adquirir os créditos rurais estressados, repondo somente o capital originalmente emprestado, com deságio em relação aos saldos acrescidos de juros, multas e demais encargos. Os bancos recuperam o principal e retiram de suas carteiras créditos de difícil recebimento, enquanto o Estado assume a posição de credor dos agricultores, porém, em unidades de produto a formarem os estoques reguladores.
A conversão da dívida em obrigação física ocorreria pela cotação à vista da commodity na data da operação. A partir daí, não haveria juros, correção monetária ou recálculo do saldo devedor pelas oscilações dos preços. A quantidade em produto devida seria amortizada ao longo dos vinte anos seguintes à conversão, via depósito nos estoques reguladores.
Digamos que a dívida de José equivalha a 60 sc/ha na data da conversão. Para liquidá-la, José entregaria ao Estado três sc/ha a cada colheita. Assim, por vinte anos, além das 44 sc/ha devidas à Bunge por CPE, daria outras 3 sc/ha ao Estado e conservaria 13 sc/ha, mantendo-se adimplente.
As sacas recebidas pelo Estado seriam incorporadas diretamente aos estoques reguladores, formando a reserva física que garantiria as quebras de entrega de CPR futuras. Caso José colhesse apenas 40 sc/ha em dada safra, as 4 sc/ha faltantes seriam retiradas do estoque. A amortização das dívidas antigas forma os estoques públicos, e esses estoques garantem a liquidação das novas CPR. O Estado transforma créditos de recuperação incerta em mercadorias, ao mesmo tempo em que substitui a equalização recorrente dos juros pela garantia física da produção. Os estoques reguladores permitem absorver parte da oferta e atender às insuficiências de entrega, reduzindo a necessidade de intervenções emergenciais quando os preços caem ou as colheitas fracassam.
Naturalmente, a aquisição dos créditos estressados terá consequências para o orçamento da União. Mas o desembolso será transitório e dará origem a um patrimônio físico público, constituído progressivamente pelas entregas dos produtores. Não se trata de substituir um subsídio permanente por outro, mas de financiar a passagem entre dois regimes, até que as dívidas anteriores sejam extintas e o estoque regulador esteja constituído.
Ao final, José terá quitado seu passivo sem precisar vender parte seu patrimônio. O liquidante seguirá financiando somente o que consegue escoar. O Fundo continuará remunerando os recursos captado. O Estado disporá de mercadorias para garantir a entrega das CPR. Finalmente, o plano-safra deixará de ser o vilão do orçamento público, posto que se terá quebrado o ciclo perverso a que o subsídio o expôs.
[1] Sacas de 60 kg por hectare.
Luiz Alberto Melchert de Carvalho e Silva é economista, estudou o mestrado na PUC, pós graduou-se em Economia Internacional na International Affairs da Columbia University e é doutor em História Econômica pela Universidade de São Paulo. Depois de aposentado como professor universitário, atua como coordenador do NAPP Economia da Fundação Perseu Abramo, como colaborador em diversas publicações, além de manter-se como consultor em agronegócios. Foi reconhecido como ativista pelos direitos da pessoa com deficiência ao participar do GT de Direitos Humanos no governo de transição.
O texto não representa necessariamente a opinião do Jornal GGN. Concorda ou tem ponto de vista diferente? Mande seu artigo para [email protected]. O artigo será publicado se atender aos critérios do Jornal GGN.
“Democracia é coisa frágil. Defendê-la requer um jornalismo corajoso e contundente. Junte-se a nós: https://www.catarse.me/JORNALGGN “


Deixe um comentário