

Considerações sobre o valor da Selic nos últimos 17 anos, por José Dutra Vieira Sobrinho

A Selic teve um comportamento bastante estranho nos últimos anos, incompatível com as principais variáveis que influenciam o seu valor, como o nível de inflação e as condições econômico-financeiras do Brasil e de seus principais parceiros comerciais no mundo.
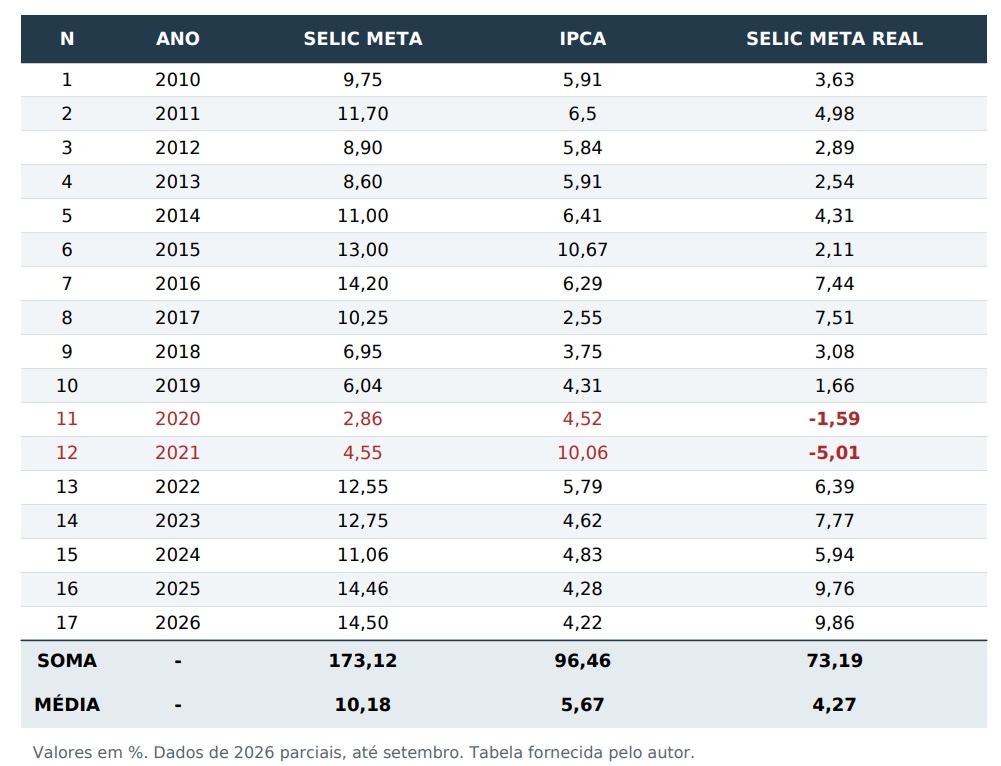
Para demonstrar esse fato, apresento um estudo bastante sintético em que comparo a evolução da média anual da Selic Meta com a inflação anual medida pelo IPCA, desde 2010 até setembro de 2026, conforme mostra a tabela a seguir.
Nela, temos as seguintes colunas: Selic Meta, referente à média das taxas Selic praticadas no ano; IPCA, correspondente à variação anual da inflação medida por esse índice; e Selic Meta Real, que representa o valor da média anual das taxas Selic Meta, descontada a inflação anual medida pelo IPCA.
Na última linha da tabela, apresento as médias anuais referentes ao período de 17 anos: Selic Meta de 10,18%, inflação de 5,67% e Selic Meta Real de 4,27%.
A análise dos dados apresentados permite questionar a coerência de algumas decisões do Comitê de Política Monetária (Copom) do Banco Central na definição da taxa Selic, especialmente quando confrontadas com o comportamento da inflação no período analisado.
Vamos começar pelo ano de 2020: a taxa média da Selic Meta foi de apenas 2,86%, contra uma inflação de 4,52% no ano, resultando em uma Selic Meta Real negativa de 1,59%. No ano seguinte, em que pese uma inflação anual de 10,06%, a média da Selic Meta ficou em 4,55%, gerando a maior taxa real negativa da Selic média desde a sua criação.
Essa incoerência teve reflexo direto na rentabilidade das aplicações em poupança, que apresentaram rentabilidade real negativa no longo período compreendido entre 7/12/2017 e 27/10/2021, ou seja, durante aproximadamente três anos e dez meses.
Grandes e prolongadas disparidades como essas comprometem o poder de compra e a confiança dos poupadores nessa modalidade de aplicação financeira, que é a mais importante do nosso país.
Nos cinco anos que se seguiram, as taxas da Selic Meta chegaram a 15% ao ano, com média anual, nesse período, de 13,06%, contra uma inflação média de 4,75%.
Caso a média das taxas Selic Meta tivesse permanecido nos 10,18% observados ao longo dos últimos 17 anos, seu valor teria sido cerca de três pontos percentuais menor em cada ano.
Como consequência, o estoque da dívida pública brasileira também seria menor, em cerca de 16%. Ou seja, em vez de R$ 11,1 trilhões, seria de aproximadamente R$ 9,6 trilhões. Com isso, a relação entre a dívida pública e o Produto Interno Bruto (PIB) estaria em um patamar bem mais confortável.
Em resumo, o objetivo deste trabalho foi enfatizar o exagero das taxas Selic nos últimos cinco anos, entendimento que também é endossado pelo economista André Lara Resende, que, em artigo recente, questiona a política de juros altos do Banco Central.
Para uma taxa média anual de inflação abaixo de 5%, as taxas Selic Meta não deveriam ser superiores a 10%.
Houve exagero e está havendo exagero!
Prof. José Dutra Vieira Sobrinho – Economista e professor de Matemática Financeira
O texto não representa necessariamente a opinião do Jornal GGN. Concorda ou tem ponto de vista diferente? Mande seu artigo para [email protected]. O artigo será publicado se atender aos critérios do Jornal GGN.
“Democracia é coisa frágil. Defendê-la requer um jornalismo corajoso e contundente. Junte-se a nós: https://www.catarse.me/JORNALGGN “


Deixe um comentário