

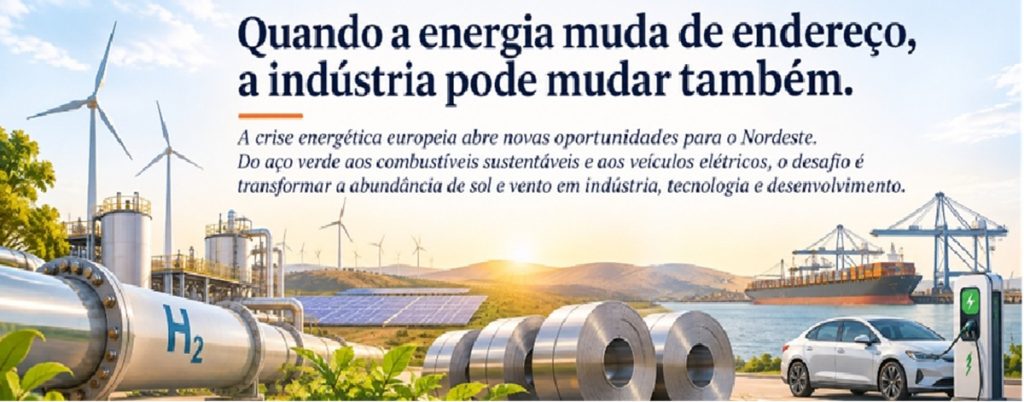
Quando a energia muda de endereço, a indústria pode mudar também.

A crise energética europeia abre novas oportunidades para o Nordeste. Do aço verde aos combustíveis sustentáveis e aos veículos elétricos, o desafio é transformar a abundância de sol e vento em indústria, tecnologia e desenvolvimento.
por Celso P. de Melo
| A geografia oferece oportunidades. A história é feita pelas escolhas que fazemos diante delas. |
Por que fabricar na Europa o que poderia ser produzido no Nordeste?
Durante muito tempo, a lógica da industrialização pareceu simples: matérias-primas e fontes de energia eram transportadas até os grandes centros industriais, onde se concentravam fábricas, tecnologias, trabalhadores qualificados e mercados consumidores. O petróleo atravessava oceanos, o minério seguia em navios gigantescos e o gás natural alimentava indústrias a milhares de quilômetros de sua origem.
Mas e se, em determinadas atividades, começasse a ser mais vantajoso instalar fábricas onde existe energia abundante e competitiva, em vez de continuar transportando energia até onde estão as fábricas?
Essa pergunta ajuda a compreender uma transformação associada à transição energética. E coloca o Nordeste brasileiro diante de uma oportunidade que vai muito além da instalação de parques eólicos, usinas solares ou fábricas de hidrogênio verde [†].
Afinal, por que produzir hidrogênio no Ceará, transportá-lo através do Atlântico e utilizá-lo para fabricar aço na Europa, se o próprio aço poderia ser produzido no Nordeste?
A Europa descobre o preço da dependência
A invasão da Ucrânia pela Rússia, em 2022, expôs uma fragilidade da economia europeia: parte importante de sua competitividade industrial dependia do acesso ao gás natural importado, especialmente da Rússia, em condições favoráveis.
Quando esse abastecimento foi drasticamente reduzido, os preços dispararam. Indústrias químicas, siderúrgicas, de fertilizantes, de vidro e de cerâmica descobriram que a energia não era apenas mais um componente de seus custos, mas um fator decisivo de competitividade.
A Europa reagiu diversificando fornecedores, ampliando a importação de gás natural liquefeito e acelerando investimentos em fontes renováveis. Mas diversificar fornecedores não significa eliminar a dependência externa. E importar gás liquefeito envolve custos adicionais de processamento e transporte.
Isso não significa que a Europa esteja condenada à desindustrialização. Ela conserva vantagens extraordinárias em engenharia, pesquisa, equipamentos e acesso a mercados. Mas algumas etapas da produção industrial poderão encontrar condições mais favoráveis em outras regiões.
É nesse contexto que a transição energética começa a modificar uma velha equação econômica.
Uma nova geografia da indústria
O petróleo, o carvão e o gás natural podem ser transportados e armazenados em grandes quantidades. O sol e o vento, não. Sua transformação em eletricidade depende das condições geográficas, enquanto o transporte dessa eletricidade exige redes de transmissão e investimentos significativos.
O hidrogênio verde oferece uma alternativa: utilizar eletricidade renovável para separar a água em hidrogênio e oxigênio, produzindo um insumo industrial sem as emissões diretas associadas à produção convencional a partir de combustíveis fósseis.
Entretanto, transportar hidrogênio por longas distâncias é caro e tecnologicamente complexo. Dependendo da rota, pode ser necessário comprimi-lo, liquefazê-lo ou convertê-lo em outras substâncias, consumindo energia adicional.
Uma alternativa é transformá-lo em amônia, substância amplamente utilizada na fabricação de fertilizantes e que já dispõe de uma infraestrutura internacional de armazenamento e transporte muito mais consolidada. Isso facilita seu comércio em escala global, embora a recuperação do hidrogênio a partir da amônia envolva custos e perdas de energia. A distinção é importante: exportar amônia para produzir fertilizantes pode ser economicamente mais interessante do que utilizá-la apenas como meio de transportar hidrogênio. Mais uma vez, a questão decisiva é escolher onde realizar a transformação industrial e agregar valor [1].
Essa escolha, entretanto, envolve investimentos de grande porte. Segundo a Agência Internacional de Energia, o custo de instalação de sistemas de eletrólise fora da China situava-se, em 2024, entre US$ 2 mil e US$ 2,6 mil por quilowatt de capacidade. Uma planta de 300 megawatts exigiria, portanto, aproximadamente US$ 600 milhões a US$ 780 milhões apenas para essa etapa. A produção integrada de amônia verde requer investimentos adicionais em instalações químicas, armazenamento, infraestrutura elétrica e logística portuária [1].
Os projetos anunciados para o Nordeste dão uma ideia da dimensão desses investimentos. No Pecém, empreendimentos de hidrogênio e amônia verde envolvem aportes previstos de vários bilhões de reais. Em Suape, a Qair, grupo empresarial francês especializado em energias renováveis, projeta investir aproximadamente R$ 15,7 bilhões em uma unidade de produção de hidrogênio e amônia verde. Entretanto, existe uma distância considerável entre anunciar um empreendimento e colocá-lo em operação. Até novembro de 2026, nenhum dos grandes projetos previstos para o Pecém havia alcançado a decisão final de investimento, embora um deles já tivesse obtido autorização para se conectar à rede nacional de transmissão de eletricidade. Esses exemplos mostram que transformar o potencial energético em capacidade industrial exige muito mais do que abundância de sol e vento: depende de financiamento, infraestrutura adequada, contratos de fornecimento de energia e compromissos de compra da produção que assegurem a viabilidade econômica dos empreendimentos.
Surge então uma possibilidade: em vez de exportar hidrogênio para alimentar indústrias distantes, por que não o utilizar para fabricar produtos industriais próximos de onde é produzido?
A localização de uma fábrica depende também da disponibilidade de matérias-primas, água, infraestrutura, financiamento, da oferta de trabalhadores qualificados e de mercados. Mas, para determinadas cadeias produtivas, a energia renovável competitiva poderá alterar significativamente essa escolha.
Há, entretanto, uma condição frequentemente esquecida nesse debate. Dispor de muito sol e vento não significa, automaticamente, oferecer energia barata e disponível a qualquer hora. Uma siderúrgica ou indústria química precisa operar continuamente, enquanto a geração solar e eólica varia ao longo do dia e das estações. A competitividade industrial dependerá, portanto, da combinação entre diferentes fontes de geração, redes de transmissão, armazenamento, contratos de fornecimento e capacidade de gestão do sistema elétrico [2].
Nesse contexto, ganham importância os sistemas de armazenamento de energia em baterias, conhecidos pela sigla BESS (Battery Energy Storage Systems). Eles permitem armazenar eletricidade nos períodos de maior geração e utilizá-la quando necessário, contribuindo para a estabilidade da rede e, em determinadas condições, para a redução dos custos de fornecimento. O Brasil já possui competências industriais relevantes nessa área. A WEG desenvolve e integra sistemas de armazenamento e anunciou uma nova fábrica em Santa Catarina, com capacidade projetada de até 2 GWh anuais [3]. Em Pernambuco, o Grupo Moura anunciou, em novembro de 2026, investimentos de R$ 200 milhões para ampliar sua produção de sistemas de armazenamento em Belo Jardim, com capacidade projetada superior a 8 GWh anuais, apoiado por sua experiência em baterias e pelas atividades de pesquisa e desenvolvimento do Instituto de Tecnologia Edson Mororó Moura (ITEMM) [4]. São exemplos de como a transição energética pode estimular não apenas a geração de eletricidade, mas também uma indústria nacional de equipamentos e sistemas inteligentes de armazenamento.
O Nordeste possui vantagens importantes nessa combinação, mas elas precisam ser transformadas em condições efetivas de produção. A energia renovável só se converte em vantagem industrial quando chega às fábricas com a regularidade, a qualidade e o preço de que elas necessitam.
O aço verde e a escolha do Ceará
Uma pesquisa apresentada recentemente na FAPESP Week Países Baixos, encontro científico internacional promovido pela Fundação de Amparo à Pesquisa do Estado de São Paulo para estimular a cooperação entre pesquisadores brasileiros e estrangeiros, oferece um exemplo esclarecedor.
O estudo, desenvolvido por Clara Rabelo Caiafa Pereira, pesquisadora da Universidade de Tecnologia de Eindhoven, em colaboração com Kurt Kratena e Iñaki Arto, comparou duas alternativas associadas à cooperação entre o Porto do Pecém, no Ceará, e o Porto de Roterdã, nos Países Baixos [5].
Na primeira, o Ceará produziria hidrogênio verde, exportado para alimentar a siderurgia europeia. Na segunda, o hidrogênio seria utilizado no próprio Ceará para produzir aço de baixas emissões, posteriormente exportado para a Europa.
Segundo os resultados apresentados, a segunda alternativa permitiria reduzir aproximadamente 25% das emissões de gases de efeito estufa ao longo do ciclo de vida do produto, além de diminuir os custos operacionais e ampliar as oportunidades de emprego no Nordeste [6].
A diferença não é apenas ambiental ou logística. Na primeira alternativa, o Nordeste fornece um insumo energético, enquanto uma parte substancial da transformação industrial permanece na Europa. Na segunda, etapas de maior complexidade produtiva passam a ocorrer no Brasil.
Produzir aço exige engenharia metalúrgica, equipamentos, materiais especializados, automação e trabalhadores qualificados. A redução do minério com hidrogênio, sua transformação em aço e a fabricação de produtos acabados constituem etapas distintas, cada uma com exigências tecnológicas próprias.
Os resultados dependem das premissas do estudo e não significam que toda a siderurgia europeia deva ser transferida para o Ceará. Mas demonstram por que o Nordeste não deveria limitar sua ambição à exportação de hidrogênio.
Do bagaço da cana aos combustíveis do futuro
Essa nova fronteira industrial também pode transformar as atividades tradicionais da economia nordestina.
É o caso da agroindústria canavieira, especialmente importante em Pernambuco e Alagoas. O bagaço da cana, utilizado há gerações para produzir vapor e eletricidade, pode adquirir novas funções, como matéria-prima para processos químicos avançados.
Por meio da gaseificação, pode ser convertido em gás de síntese, utilizado na fabricação de combustíveis e de produtos químicos. O etanol de cana pode servir de matéria-prima para combustíveis sustentáveis de aviação, enquanto o dióxido de carbono liberado durante sua fermentação pode ser capturado e combinado com hidrogênio renovável para produzir e-metanol.
Não significa que todas essas rotas já sejam economicamente competitivas. O bagaço possui usos estabelecidos, e sua transformação exige tecnologias e investimentos específicos. Mas a possibilidade de integrar biomassa, eletricidade renovável e química industrial abre perspectivas de modernização para uma atividade histórica da região [7].
Aviões e navios também precisarão de novos combustíveis
Os combustíveis sustentáveis de aviação, conhecidos pela sigla SAF (Sustainable Aviation Fuel), podem substituir parcialmente o querosene de origem fóssil. São produzidos por diferentes rotas, utilizando óleos residuais, biomassa, etanol e, em determinados processos, hidrogênio renovável combinado com carbono capturado.
Sua importância está no fato de que grandes aviões comerciais dificilmente poderão ser eletrificados em larga escala no futuro próximo. A produção mundial de SAF ainda representa uma parcela muito pequena do combustível consumido pela aviação, mas a necessidade de reduzir emissões cria um mercado potencial expressivo [1].
Algo semelhante ocorre no transporte marítimo. O e-metanol é produzido pela combinação de hidrogênio obtido por meio da eletricidade renovável e do dióxido de carbono capturado de fontes adequadas. Além de servir como insumo químico, pode alimentar motores marítimos preparados para utilizá-lo.
Grandes empresas de navegação já investem em embarcações capazes de operar com metanol, criando oportunidades para produtores com energia competitiva, infraestrutura portuária e acesso a fontes sustentáveis de carbono.
O Complexo de Suape oferece um exemplo concreto. A empresa dinamarquesa European Energy anunciou um projeto de aproximadamente R$ 2 bilhões para produzir até 100 mil toneladas anuais de e-metanol. O empreendimento ainda depende das etapas necessárias à implantação, mas ilustra como o Nordeste poderá combinar vantagens energéticas e agroindustriais com a demanda internacional por combustíveis de menores emissões [8].
A produção de amônia verde também poderá abrir oportunidades na indústria química e na fabricação de fertilizantes nitrogenados, essenciais à produtividade agrícola. A elevada dependência brasileira de importações expõe o país às oscilações dos preços internacionais e a crises de abastecimento. Produzir amônia internamente, seja inicialmente a partir do gás natural, seja progressivamente com hidrogênio renovável, poderá contribuir para reduzir essa vulnerabilidade. As duas rotas, entretanto, possuem impactos ambientais distintos: a primeira continua associada a emissões de carbono, enquanto a segunda depende da disponibilidade de eletricidade renovável competitiva. O desafio é conciliar segurança de abastecimento, custos industriais e redução de emissões [1].
A perspectiva de ampliação da oferta regional de gás natural acrescenta outra dimensão a esse cenário. O projeto Sergipe Águas Profundas, da Petrobras, prevê uma infraestrutura capaz de escoar até 18 milhões de metros cúbicos diários de gás, com fornecimento ao mercado projetado a partir de 2031. Essa disponibilidade poderá favorecer atividades como a siderurgia, a indústria química e a fabricação de fertilizantes, inclusive em articulação com a Fábrica de Fertilizantes Nitrogenados de Sergipe, recentemente reativada. O gás natural não substitui o hidrogênio verde nem elimina as emissões de carbono, mas pode contribuir para uma transição industrial gradual, desde que oferecido a preços competitivos e associado a investimentos em tecnologias de menores emissões [9, 10].
Na siderurgia, essa disponibilidade poderá favorecer tecnologias de redução direta do minério de ferro, nas quais o gás natural substitui parte do carvão utilizado nos processos convencionais. Essas instalações podem, em determinadas configurações, ser adaptadas progressivamente ao uso de hidrogênio de baixas emissões. Mas essa transição não ocorre automaticamente: exige investimentos, adaptações tecnológicas e disponibilidade de hidrogênio competitivo. A diferença é essencial. O gás natural poderá ajudar a instalar uma base industrial que hoje não existe em escala suficiente na região. O desafio será impedir que uma solução de transição se transforme em dependência permanente de combustíveis fósseis.
Também será necessário considerar que uma maior produção nacional de gás não implica necessariamente preços menores para a indústria. O custo do gás entregue às fábricas dependerá das condições de produção, processamento, transporte e distribuição, além dos contratos comerciais. O potencial industrial de Sergipe Águas Profundas será tanto maior quanto mais esse recurso puder ser integrado a uma infraestrutura regional capaz de atender a diferentes consumidores, em vez de permanecer restrito a alguns poucos empreendimentos.
Em todos esses casos, o desafio é fazer com que os novos produtos estimulem também a engenharia, a pesquisa aplicada, os fornecedores industriais e a formação de profissionais qualificados.
Pecém, Suape e a integração do interior
Pecém e Suape poderão desempenhar papéis importantes nessa transformação, articulando a infraestrutura industrial, a produção energética e o acesso ao comércio internacional. Mas seria um erro imaginar que a nova industrialização deva ficar confinada aos grandes complexos portuários.
Suape possui ainda um diferencial importante: a presença da Refinaria Abreu e Lima, cuja expansão deverá elevar sua capacidade de processamento para 260 mil barris diários até 2029 [11]. Mais do que ampliar a oferta de derivados, a refinaria reúne competências em engenharia química, catálise, automação, controle de qualidade e processos industriais que também são relevantes para diferentes rotas de produção de combustíveis sustentáveis.
Isso não significa que a refinaria já esteja preparada para fabricar SAF ou e-metanol. Significa que Suape dispõe de uma base industrial e tecnológica capaz de favorecer novos empreendimentos. Para transformar esse potencial em atividades produtivas, será necessária uma atuação coordenada do Governo de Pernambuco, da administração de Suape, do governo federal e das empresas interessadas, com a participação de universidades e centros de pesquisa. O desafio será articular investimentos, formação profissional e desenvolvimento de fornecedores locais, de modo que a diversificação industrial também amplie as competências tecnológicas da região.
Para que seus benefícios alcancem o interior, será necessário conectar regiões agrícolas, áreas produtoras de minerais, polos industriais e mercados consumidores.
É nesse contexto que a Ferrovia Transnordestina adquire importância estratégica. Sua conexão com o Pecém e a eventual conclusão do trecho entre Salgueiro e Suape poderão contribuir para integrar a mineração, a agroindústria, os fertilizantes e as atividades metalúrgicas.
A ligação pernambucana ainda enfrenta obstáculos institucionais e financeiros. Entretanto, sua viabilidade precisa ser examinada também considerando as novas atividades industriais que poderão surgir.
O desafio não é apenas construir infraestrutura para atender à economia existente. É compreender como ela poderá ajudar a organizar uma economia diferente.
Da energia limpa à mobilidade avançada
A nova geografia industrial não se limita à siderurgia, à química e aos combustíveis. A transição energética também está transformando a indústria automotiva, abrindo oportunidades para a fabricação de veículos elétricos e híbridos, baterias e sistemas eletrônicos avançados.
O Nordeste já abriga quatro importantes núcleos industriais que podem contribuir para a formação de um polo regional de mobilidade avançada: a BYD, em Camaçari, na Bahia; a Stellantis, em Goiana, Pernambuco; o Grupo Moura, em Belo Jardim, também em Pernambuco; e o Polo Automotivo do Ceará (PACE), em Horizonte, na Região Metropolitana de Fortaleza.
Inaugurado em dezembro de 2025, o PACE introduziu no país um modelo de planta automotiva multimarcas, operada pela Comexport. A unidade iniciou a montagem de veículos elétricos da General Motors e anunciou a incorporação de modelos da MG Motor, pertencente ao grupo chinês SAIC. Sua importância potencial está não apenas na produção de automóveis, mas também na possibilidade de atrair fornecedores, ampliar a fabricação nacional de componentes e desenvolver competências tecnológicas. Como a montagem inicial utiliza conjuntos parcialmente produzidos no exterior, a efetiva contribuição do polo dependerá de sua capacidade de avançar para etapas industriais de maior complexidade [12, 13].
São empresas com histórias e estratégias distintas. Mas suas atividades apontam para a possibilidade de desenvolver uma cadeia regional que envolva veículos elétricos e híbridos, baterias, eletrônica de potência, materiais avançados e sistemas inteligentes de armazenamento de energia.
A questão não é apenas fabricar automóveis, mas aproveitar essa presença industrial para desenvolver fornecedores, produzir componentes e formar profissionais qualificados. A disponibilidade de eletricidade renovável poderá representar uma vantagem adicional, especialmente na fabricação de materiais e baterias. Mas transformar empreendimentos ainda dispersos em uma cadeia regional de conhecimento e inovação exigirá investimentos coordenados, infraestrutura logística e cooperação entre empresas, universidades e governos estaduais.
A Europa também disputa o futuro da indústria
Existe, entretanto, uma dimensão geopolítica que não pode ser ignorada.
A Europa deseja reduzir sua dependência de combustíveis fósseis e garantir o abastecimento de insumos industriais de baixas emissões. Mas também procura preservar empregos, conhecimentos tecnológicos e atividades estratégicas.
Seu Mecanismo de Ajuste de Carbono na Fronteira, conhecido como CBAM, entrou em sua fase definitiva em janeiro de 2026. O instrumento estabelece obrigações relacionadas às emissões incorporadas a determinados produtos importados, incluindo aço, alumínio, fertilizantes e hidrogênio [14].
Isso significa que a competitividade internacional dependerá cada vez mais não apenas do preço, mas também das emissões associadas aos produtos e da capacidade de comprová-las.
A cooperação internacional pode abrir mercados e atrair investimentos. Mas o Brasil precisa negociar não apenas contratos de fornecimento, como também participação nas cadeias produtivas, desenvolvimento de fornecedores e cooperação tecnológica efetiva.
A armadilha de uma nova dependência
Há uma diferença fundamental entre receber investimentos industriais e construir capacidade industrial própria.
Uma empresa estrangeira pode instalar uma fábrica no Nordeste, importar equipamentos e tecnologias, contratar engenharia no exterior e exportar praticamente toda a produção. Haverá empregos e atividade econômica. Mas o conhecimento mais valioso poderá continuar sendo produzido e controlado em outros países.
A transição energética não elimina automaticamente esse problema. Pode até reproduzi-lo sob novas formas.
Por isso, não basta celebrar memorandos de entendimento ou divulgar cifras bilionárias. É preciso distinguir os empreendimentos que já produzem daqueles ainda em construção ou apenas anunciados, avaliar quantos empregos qualificados poderão criar e, sobretudo, quais capacidades tecnológicas deixarão no país. Afinal, investimentos anunciados não equivalem a fábricas em operação.
A resposta exige políticas industriais articuladas, financiamento de longo prazo, desenvolvimento de fornecedores e cooperação entre empresas, universidades e centros de pesquisa.
A Nova Indústria Brasil (NIB) pode contribuir para essa transformação, ao articular financiamento, inovação e desenvolvimento produtivo em áreas estratégicas para a transição energética. Mas a política industrial precisa ir além da atração de novas fábricas. Deve estimular a realização, no país, de etapas produtivas mais complexas, a formação de fornecedores e o desenvolvimento de competências tecnológicas próprias. O objetivo não é apenas deslocar a localização da produção industrial, mas ampliar a participação brasileira nas decisões sobre seus processos e tecnologias.
A transferência de tecnologia não é consequência automática da presença de empresas estrangeiras. O conhecimento se desenvolve quando engenheiros, técnicos e trabalhadores participam da solução de problemas reais, aprendem com a operação e aperfeiçoam processos e equipamentos.
É nesse processo que a indústria deixa de ser apenas um local de produção e se transforma também em um espaço de aprendizagem.
A energia pode mudar de endereço. E o desenvolvimento?
O Nordeste dispõe de uma oportunidade histórica, mas não de um destino garantido.
A abundância de sol e vento, os portos, a agroindústria e os núcleos industriais existentes podem favorecer uma nova etapa de desenvolvimento. Mas transformar essas vantagens em capacidade produtiva e tecnológica dependerá de escolhas econômicas e institucionais.
Não se trata de produzir tudo internamente, a qualquer custo. Trata-se de escolher em quais cadeias o Brasil deseja desenvolver competências próprias e participar das etapas de maior valor.
A pergunta inicial era por que transportar hidrogênio através do Atlântico para fabricar aço na Europa, quando esse aço poderia ser produzido no Nordeste.
Mas talvez essa ainda não seja a pergunta mais importante.
A questão decisiva não é apenas onde serão fabricados o aço, os combustíveis ou os automóveis. É onde serão desenvolvidas as tecnologias, formados os engenheiros e construídas as capacidades que permitirão produzir suas próximas gerações.
Porque, se a energia mudar de endereço, mas o conhecimento, a tecnologia e as decisões continuarem concentrados nos mesmos lugares, teremos mudado a geografia da produção sem mudar a geografia do poder.
E o Nordeste terá conquistado um lugar na transição energética, mas perdido a oportunidade de conquistar um lugar diferente na economia mundial.
Bibliografia
1. International Energy Agency, Renewables 2025: analysis and forecasts to 2030. 2025, IEA: Paris.
2. International Energy Agency, Renewable power generation costs in 2025. 2026, IRENA: Abu Dhabi.
3. WEG, WEG anuncia nova fábrica de sistemas de armazenamento de energia em baterias (BESS) em Itajaí/SC, em WEG. 2026: Jaraguá do Sul.
4. Baterias Moura, Moura apresenta primeiro sistema de armazenamento de energia desenvolvido no Brasil. Moura, 2019.
5. Caiafa, C., K. Kratena, e I. Arto, Macroeconomic and environmental impacts of two decarbonization options for the Dutch steel industry: green relocation versus green hydrogen imports. Energy Policy, 2025. 206: p. 114726.
6. Alisson, E., Produzir aço ‘verde’ no Brasil compensa mais do que exportar hidrogênio para fabricá-lo na Europa, in Agência FAPESP. 2026: São Paulo.
7. International Energy Agency, Global Hydrogen Review 2025. 2025, IEA: Paris.
8. Complexo Industrial Portuário Governador Eraldo Gueiros, CPRH emite licença prévia da primeira fábrica de e-metanol do Brasil, que será instalada no Complexo de Suape, in Suape. 2025: Ipojuca.
9. Petrobras, Petrobras assina contratos para a retomada da construção do Trem 2 da RNEST, in Agência Petrobras. 2025: Rio de Janeiro.
10. Petrobras, Petrobras anuncia aportes de mais de R$ 70 bilhões em Sergipe, durante visita do presidente Lula, in Agência Petrobras. 2026: Rio de Janeiro.
11. Petrobras, Petrobras aprova Decisão Final de Investimento para o desenvolvimento do projeto Sergipe Águas Profundas módulo 2, in Agência Petrobras. 2025: Rio de Janeiro.
12. Agência de Desenvolvimento do Estado do Ceará, Em dia histórico, Polo Automotivo do Ceará entra em operação com dois modelos elétricos da GM. Adece, 2025.
13. Agência de Desenvolvimento do Estado do Ceará, Adece articula expansão do Polo Automotivo do Ceará em São Paulo. Adece, 2026.
14. Comissão Europeia, Carbon Border Adjustment Mechanism. 2026.
Celso Pinto de Melo – Professor Titular Aposentado da UFPE, Pesquisador 1A do CNPq e membro da Academia Brasileira de Ciências.
[†] Este artigo aprofunda uma discussão iniciada em de Melo, C. P., O Nordeste além da energia: da abundância de sol e vento à construção de uma nova base industrial e tecnológica. Jornal GGN, 13 nov. 2026. Disponível em: https://jornalggn.com.br/artigos/o-nordeste-alem-da-energia-por-celso-p-de-melo/.
O texto não representa necessariamente a opinião do Jornal GGN. Concorda ou tem ponto de vista diferente? Mande seu artigo para [email protected]. O artigo será publicado se atender aos critérios do Jornal GGN.
“Democracia é coisa frágil. Defendê-la requer um jornalismo corajoso e contundente. Junte-se a nós: https://www.catarse.me/JORNALGGN “


Deixe um comentário