

Para encerrar as discussões sobre os juros, o presidente do Banco Central, Gabriel Galípolo, recorreu a uma palavra definitiva: complexidade. O tema, segundo ele, não comportaria soluções simples.

É curioso como o mercado construiu essa complexidade. Só entra no jogo quem domina as peças do modelo de metas de inflação, cujas regras estabelecem uma disputa que só comporta especialistas e permanece praticamente indecifrável para os não iniciados.
No entanto, trata-se de um jogo falso, pois recorre a um único remédio: a taxa de juros. A comparação perfeita é com o médico viciado em antibióticos. A pessoa tem gripe? Antibiótico nela. Torceu o pé? Antibiótico injetável. E tudo isso conhecendo detalhadamente todas as contraindicações para o organismo.
Vamos compreender por partes essa complexidade, a qual faz do mercado seu único intérprete e do presidente do Banco Central o seu demiurgo.
A análise estocástica
O método utilizado pelo Banco Central para as previsões de inflação, é um modelo matemático e estatístico que estuda fenômenos com elementos aleatórios ou incertos e estima a probabilidade de diferentes resultados.
Funciona, em linhas gerais, assim: dadas certas condições e hipóteses probabilísticas, a inflação poderá situar-se entre 3% e 5% com determinada probabilidade, mas também poderá ficar fora desse intervalo.
Dentro desse arcabouço, reúnem-se vários indicadores, mas um único instrumento é utilizado para obter o chamado ponto de equilíbrio — aquele em que preços e juros se acomodam em patamares civilizados: a taxa de juros.
No grande caldeirão dos economistas de planilha entram dados do IPCA cheio, dos núcleos de inflação e da inflação de serviços, as expectativas do Relatório Focus, a projeção do próprio BC, a atividade econômica e o hiato do produto, o mercado de trabalho, o crédito, as condições financeiras e o câmbio. Mistura-se tudo em uma planilha, leva-se ao fogo e aguarda-se o resultado.
A ata da reunião de 3 e 4 de novembro de 2026 ilustra como essas peças influenciam a decisão. A atividade econômica perdia força, sobretudo nos setores mais sensíveis ao crédito, enquanto a inflação cheia e a média dos núcleos haviam acelerado. Naquela reunião, o Focus apontava 5,2% para 2026 e 4,8% para 2027, ao passo que a projeção do Copom indicava 3,5% para o segundo trimestre de 2028, o horizonte relevante da política monetária.
Um modelo cheio de imperfeições
1. Não identifica as causas da inflação. Se uma quebra de safra encarece os alimentos, o modelo não consegue apontar a origem da alta. Eleva-se, então, a taxa de juros para conter a demanda por outros produtos, embora juros altos não reponham a produção agrícola perdida. O cidadão paga a conta quatro vezes: pela alta dos preços decorrente da quebra de safra, pelo aumento dos juros, pela queda da atividade e do emprego e pela transferência de receita do Estado para os rentistas.
2. As expectativas são autorreferenciadas. Os analistas consultados pela Pesquisa Focus fundamentam suas projeções nas estimativas divulgadas pelo próprio Copom. Uma projeção elevada tensiona as expectativas, afetando o próprio IPCA. O BC estimou que as expectativas acima da meta adicionaram 0,69 ponto percentual ao IPCA de 2025. Como a inflação atingiu 4,26% — ou seja, 1,26 ponto percentual acima da meta de 3% —, a contribuição das expectativas representou cerca de 55% de todo o desvio ocorrido no ano.
3. Há um componente singular no Brasil ignorado pelo modelo: a grande mídia. Parte expressiva das projeções é amplificada pela imprensa, que dissemina alarmismo na opinião pública com temores de hiperinflação e “gastança”, atuando como linha de transmissão dos interesses do mercado. Assim, o jogo de expectativas adquire a intensidade de um enredo de suspense. A corrente nasce na Faria Lima, desdobra-se nos veículos de comunicação, contamina o setor produtivo e fecha o circuito: a Pesquisa Focus reflete as expectativas que ela própria alimenta, elevando o custo cobrado do governo para demonstrar responsabilidade fiscal.
4. Impossibilidade de definir o ponto ótimo. Matemáticos de relevo já demonstraram a impossibilidade de determinar esse ponto com precisão. Contudo, essa limitação é secundarizada. O objetivo central é a padronização das regras do jogo, alinhando o mercado brasileiro ao circuito financeiro internacional por meio do carry trade.
5. A projeção de taxa de equilíbrio sem delimitação dos fatores objetivos de pressão. O modelo opera como se toda inflação derivasse do excesso de consumo, mesmo quando a economia sinaliza desaceleração. Exige-se mais contenção da demanda, gerando um movimento recessivo. Quando surgem questionamentos, apela-se à narrativa da complexidade e ao jargão técnico, desqualificando críticas como meros comentários superficiais.
O carry trade
Se esse modelo é ineficaz para controlar a inflação e impõe custos elevados à economia e à sociedade, qual é a razão para a sua preservação?
A razão fundamental é padronizar os parâmetros operacionais para a livre circulação de capitais especulativos, estabelecendo regras comuns a todas as economias abertas, dos países desenvolvidos aos emergentes.
Esse modelo complexo, embora ineficiente para a economia real, revela-se essencial para viabilizar as operações de carry trade.
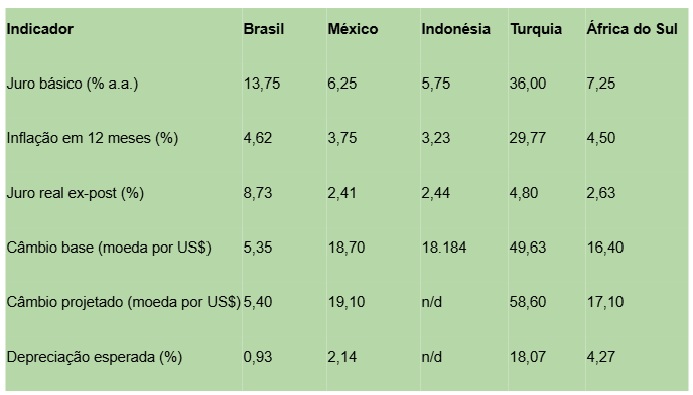
O carry trade consiste na operação em que fundos captam recursos em países de juros baixos e os aplicam em mercados de juros elevados. Esse capital especulativo e volátil orbita entre economias emergentes em busca do maior diferencial de rendimento. Se outro país passa a oferecer melhor retorno relativo ao risco, os recursos são retirados rapidamente, convertidos em dólares e repatriados. A saída repentina provoca desvalorização do real, pressiona a inflação e leva o BC a elevar a Selic para atrair novamente esse capital.
O lucro depende de dois fatores:
Fator 1 – o diferencial entre os juros do empréstimo e o da aplicação.
Fator 2 – a variação do câmbio no período.
Se a questão central reside nos fluxos em dólares, qual é a relação com a dívida pública? Argumenta-se que uma relação dívida/PIB elevada amplia o risco de inadimplência, o que comprometeria a rentabilidade e a segurança das operações de carry trade.
Com projeções atreladas a expectativas autorreferenciadas e livre mobilidade de capitais, o país permanece vulnerável ao fluxo especulativo, cujos movimentos adquirem frequentemente contornos de pressão política.
Em fins de novembro de 2024, por exemplo, o governo anunciou um pacote de contenção de gastos públicos associado à ampliação da isenção do Imposto de Renda para rendimentos de até R$ 5 mil e à tributação de altas rendas. A reação do mercado foi imediata, resultando em forte pressão sobre o câmbio.
Como resultado, em dezembro o Copom elevou a Selic em 1,00 ponto percentual, para 12,25%. Nos dias 17 e 18 daquele mês, a volatilidade intensificou-se diante das negociações no Congresso e da decisão do Fed. No dia 17, a cotação do dólar ultrapassou R$ 6,20, encerrando a R$ 6,0982; no dia 18, atingiu R$ 6,31. O ano fechou com o dólar cotado a R$ 6,179, alta de cerca de 3% em relação a novembro. Segundo dados do BC, foram liquidados US$ 19,8 bilhões em vendas à vista e concedidos US$ 11 bilhões em linhas de recompra. O fluxo cambial contratado registrou saída líquida de US$ 26,4 bilhões no mês, sendo US$ 28,9 bilhões via canal financeiro e ingresso líquido de US$ 2,45 bilhões pelo canal comercial. O BC literalmente fixou de joelhos.
Por todas essas implicações, a referência determinante para a fixação da taxa básica de juros acaba sendo o carry trade. Modelos estocásticos e planilhas complexas funcionam, em grande medida, como justificativas técnicas para encobrir esse arranjo. Todo o lero-lero “complexo”, no fundo, é um dialeto para esconder o ponto central: equilibrar o carry trade brasileiro em relação aos seus concorrentes.
Mudando o modelo
Evidentemente, um arranjo desse porte não é desmantelado instantaneamente. Faz-se necessário preparar a economia para evitar que a redistribuição de fluxos financeiros migre para outros ativos, gerando bolhas especulativas.
Entretanto, o maior desafio do Banco Central e do Copom consiste na transparência e no compromisso com a sociedade: explicitar as vulnerabilidades do modelo e abandonar a premissa de que o tema é demasiadamente complexo para a deliberação pública.
Toda a sociedade arca com os custos desse modelo. A inércia do Banco Central em aprimorar seu arcabouço não deve prosseguir, sobretudo após as expressivas mobilizações sociais em defesa da democracia e das políticas públicas.
No mínimo, exige-se a indicação clara de caminhos para superar a dependência do carry trade e reconfigurar o perfil da dívida pública, permitindo uma transição consistente para um modelo voltado ao crescimento econômico com inclusão social.
LEIA TAMBÉM:


Deixe um comentário