
Inflação, dívida pública, juros e redistribuição às avessas: as consequências da indexação brasileira

por Henrique Morrone, Alessandro Miebach & Adalmir Marquetti
1. Introdução
A inflação, quaisquer que sejam seus determinantes imediatos, possui uma dimensão distributiva incontornável. Seus efeitos não se limitam às alterações no nível geral de preços: modificam a distribuição da renda, as posições patrimoniais dos agentes econômicos e as condições de acumulação de capital. Sua incidência depende da composição dos ativos e passivos financeiros, dos mecanismos de indexação e da capacidade desigual dos grupos sociais de preservar seus rendimentos e patrimônios.
No Brasil, esse conflito distributivo opera em uma sociedade historicamente desigual, estruturada pela escravidão e pela concentração da propriedade. Como observa Holanda (1997), a desvalorização do trabalho, especialmente o trabalho manual, e sua condição altamente subordinada aos detentores de poder e riqueza constituem um traço persistente de nossa formação social. A distribuição dos custos da inflação e de seu combate depende, portanto, não apenas das regras financeiras, mas também das posições sociais e patrimoniais preexistentes.
Essa dimensão encontra fundamentos importantes nas contribuições de Fisher (1933) e Keynes (1936). Embora desenvolvam argumentos distintos, ambos reconhecem que alterações nos preços modificam as relações entre credores e devedores, produzindo efeitos sobre os balanços patrimoniais, a demanda efetiva e o nível de atividade econômica. Em sua análise da debt-deflation, Fisher demonstra como a queda dos preços, em uma economia excessivamente endividada, pode desencadear um processo cumulativo de crise. Keynes, particularmente no capítulo 19 da Teoria Geral, identifica os efeitos adversos que reduções de salários e preços podem exercer sobre a economia. Marglin (2021) recupera e integra elementos dessas contribuições em uma abordagem dinâmica, questionando a proposição de que a flexibilidade nominal asseguraria a convergência ao pleno emprego.
A partir dessa literatura, examinamos uma particularidade institucional brasileira: a elevada participação dos títulos públicos pós-fixados, especialmente as Letras Financeiras do Tesouro (LFTs), remuneradas pela taxa Selic acumulada ao longo do período de aplicação. Segundo o Tesouro Nacional, em setembro de 2026, os títulos remunerados por taxas flutuantes representavam 51,60% da Dívida Pública Federal, cujo estoque alcançava R$ 9,383 trilhões; os indexados a índices de preços correspondiam a 23,59% e os prefixados, a 21,14%. Assim, mais da metade da dívida pública federal apresentava remuneração diretamente sensível às variações das taxas de juros de curto prazo.
Essa estrutura liga a política monetária aos encargos financeiros do Estado e aos rendimentos de seus credores: quando o Banco Central eleva a Selic para combater a inflação, eleva também a remuneração dos títulos pós-fixados. Em economias de obrigações prefixadas, uma elevação inesperada dos preços favorece relativamente os devedores; no Brasil, a reação monetária pode limitar ou reverter esse efeito. Combinada com a concentração patrimonial, essa estrutura pode estabelecer um canal de redistribuição de renda em favor dos estratos superiores, cuja magnitude depende da distribuição da propriedade dos títulos, da tributação e das condições macroeconômicas. Há ainda uma dimensão fiscal: a trajetória da dívida em relação ao PIB depende do resultado primário, do crescimento e da taxa média de juros: quanto cmaior a participação dos títulos vinculados à Selic, mais rapidamente a política monetária restritiva se transmite aos encargos do setor público. A relação entre política monetária, dinâmica da dívida e distribuição de renda não pode, assim, ser compreendida apenas como um problema de equilíbrio fiscal.
Sustentamos que a questão central não consiste apenas em determinar se a inflação favorece credores ou devedores, mas em compreender como a estrutura contratual da dívida pública, a propriedade dos ativos financeiros e a resposta da política monetária condicionam a distribuição dos custos e benefícios da estabilização. O conflito distributivo, frequentemente relegado a segundo plano no debate brasileiro, constitui o eixo dessa análise. Inflação, dívida pública, indexação e esterilização monetária são atravessadas pela disputa pela apropriação da renda e da riqueza. A política monetária não elimina esse conflito: seus instrumentos podem reproduzir e intensificar assimetrias historicamente constituídas, frequentemente apresentadas no debate público como consequências inevitáveis de escolhas estritamente técnicas.
2. Fisher e a deflação das dívidas
Para Fisher (1933) uma economia excessivamente endividada pode experimentar uma dinâmica cumulativa de contração da atividade produtiva quando a liquidação de passivos coincide com a queda do nível geral de preços. Famílias e empresas, pressionadas pelo endividamento, vendem ativos e reduzem despesas. A liquidação generalizada contribui para a contração do crédito e da demanda agregada, pressiona os preços para baixo e aumenta o peso real das obrigações nominais remanescentes. A deterioração dos balanços patrimoniais pode provocar falências, reduzir o investimento e aprofundar a retração da atividade econômica.
O esforço coletivo para reduzir o endividamento pode, assim, produzir o resultado contrário ao pretendido: mesmo quando o valor nominal das dívidas diminui, seu peso real pode aumentar.
Para uma obrigação nominal fixa D e um nível geral de preços P, seu valor real d é:
d = D / P
Mantendo D constante, uma redução de P eleva d. Simetricamente, uma elevação inesperada dos preços reduz o valor real dessa obrigação. A deflação aumenta o valor real dos direitos contratuais dos credores, enquanto a inflação inesperada produz o efeito inverso em contratos nominais fixos. Entretanto, o aumento do valor real dos créditos não implica necessariamente ganhos efetivos para seus detentores, uma vez que a deterioração financeira dos devedores pode resultar em inadimplência e falências.
Essa redistribuição pode afetar a demanda agregada, sobretudo quando devedores e credores apresentam propensões distintas a consumir e a investir. A redução dos gastos dos devedores pode superar a expansão das despesas dos credores, intensificando a contração econômica. A estabilidade nominal dos contratos não implica, portanto, estabilidade de seus efeitos macroeconômicos.
O movimento inverso, caracterizado por uma elevação acentuada dos preços, também pode produzir profundas alterações patrimoniais. Como documenta Ahamed (2009), a hiperinflação alemã após a Primeira Guerra Mundial destruiu o valor real de diversos ativos financeiros denominados em moeda nacional e comprometeu fortunas anteriormente consolidadas. O episódio evidencia que os efeitos distributivos das variações de preços dependem da natureza dos contratos e das posições financeiras dos agentes econômicos.
3. Keynes, Marglin e os limites do ajustamento pelos preços
No capítulo 19 da Teoria Geral, Keynes (1936) questiona a proposição clássica de que a redução generalizada dos salários monetários constituiria um mecanismo eficaz de restauração do pleno emprego. Diferentemente de uma redução salarial isolada, uma queda generalizada dos salários e dos preços modifica a demanda agregada, as expectativas, as taxas de juros e a distribuição de renda. Seus efeitos sobre o emprego são, portanto, incertos e podem ser contracionistas.
Um dos mecanismos relevantes decorre das alterações no valor real das obrigações financeiras. Quando os preços diminuem, o peso real das dívidas contratadas em termos nominais aumenta, deteriorando a situação patrimonial dos devedores. Se estes apresentam maior propensão a consumir do que os credores, a redistribuição patrimonial resultante pode reduzir a demanda agregada. A queda dos preços também pode agravar as expectativas de rentabilidade e elevar o custo real do financiamento, desestimulando o investimento.
Esse argumento aproxima Keynes da teoria da deflação das dívidas desenvolvida por Fisher (1933). Enquanto Fisher identifica os mecanismos cumulativos pelos quais o endividamento excessivo e a queda dos preços provocam liquidação de ativos, falências e contração econômica, Keynes oferece uma explicação da determinação da produção e do emprego pela demanda efetiva. As duas contribuições são complementares, embora não tenham sido originalmente integradas em uma estrutura teórica comum.
Marglin (2021), em Raising Keynes, desenvolve essa integração ao distinguir os resultados da estática comparativa dos processos de ajustamento que ocorrem no tempo real. Em um modelo estático, a redução de salários e preços pode parecer suficiente para restaurar o equilíbrio de pleno emprego, seja pela queda da taxa de juros, seja pelo aumento do valor real dos ativos monetários. Entretanto, quando se consideram os efeitos cumulativos da deflação sobre o endividamento, as expectativas e o investimento, esses mecanismos podem perder sua eficácia ou mesmo intensificar a contração econômica.
A contribuição de Marglin consiste em demonstrar que a flexibilidade de preços e salários não assegura a estabilidade macroeconômica. Os resultados do ajustamento dependem das trajetórias efetivamente percorridas pela economia e das interações entre demanda efetiva, condições financeiras e decisões de produção. Nesse sentido, a teoria da deflação das dívidas de Fisher complementa a análise keynesiana ao explicitar mecanismos patrimoniais capazes de aprofundar e prolongar as crises.
Essa perspectiva oferece um ponto de partida para examinar a especificidade brasileira. Se, nas economias caracterizadas por obrigações nominais prefixadas, a inflação inesperada tende a reduzir o valor real dos créditos e das dívidas, a indexação financeira pode modificar substancialmente esse resultado. No Brasil, a existência de títulos públicos remunerados pela Selic faz com que os efeitos distributivos da inflação dependam também da resposta da política monetária. A elevação dos juros pode preservar ou ampliar a remuneração real dos credores, ao mesmo tempo em que aumenta os encargos do devedor público e afeta as condições de financiamento da atividade produtiva.
A questão central, portanto, não é apenas como as variações de preços redistribuem riqueza entre credores e devedores, mas como as instituições financeiras e as decisões de política monetária condicionam essa redistribuição e seus efeitos sobre a acumulação de capital, o emprego e a renda.
4. A indexação brasileira: mecanismo, magnitude e consequências
A dívida pública brasileira tem elevada participação de títulos pós-fixados, especialmente as LFTs, cuja remuneração acompanha a Selic. Diferentemente dos prefixados, cujo rendimento nominal é contratado antecipadamente, as LFTs incorporam as variações da taxa básica ao longo do período de aplicação. Em setembro de 2026, aproximadamente 51,6% do estoque da Dívida Pública Federal estava vinculado a taxas flutuantes, predominantemente à Selic, de modo que uma parcela expressiva dos encargos financeiros do Estado responde rapidamente às decisões do Banco Central.
Quando a Selic aumenta, cresce a remuneração nominal das LFTs e de outros passivos vinculados à taxa. Os juros apropriados são incorporados ao valor atualizado dos títulos e contribuem para o crescimento nominal do estoque da dívida, caso não sejam compensados por outros fatores. Em setembro de 2026, por exemplo, a apropriação de juros acrescentou R$ 89,46 bilhões ao estoque da Dívida Pública Federal, embora esse montante corresponda aos encargos do conjunto da dívida, e não exclusivamente das LFTs. Embora a apropriação não corresponda necessariamente a um pagamento imediato em dinheiro, ela representa um aumento dos direitos dos credores sobre o Estado.
As LFTs, entretanto, não são diretamente indexadas à inflação. Sua capacidade de preservar o poder de compra depende da trajetória da Selic em relação à variação dos preços: uma aceleração inflacionária sem elevação suficiente dos juros pode reduzir o rendimento real de seus detentores, ao passo que uma reação monetária de magnitude suficiente pode preservá-lo ou ampliá-lo. Enquanto o credor de um título prefixado está exposto à erosão inflacionária dos pagamentos nominais contratados, o detentor de uma LFT recebe uma remuneração que se ajusta à taxa básica de juros.
Para uma LFT mantida ao longo de determinado período, desconsiderando impostos, taxas e eventuais diferenças entre o preço de aquisição e o valor de resgate, sua remuneração real pode ser expressa por:
r = (1 + i) / (1 + π) − 1
Em que r representa o rendimento real, i corresponde à remuneração nominal acumulada e π à inflação observada no mesmo intervalo. O retorno real será positivo quando a remuneração nominal superar a inflação e aumentará quando o fator de remuneração nominal crescer proporcionalmente mais do que o nível de preços.
Essa relação evidencia que a indexação à Selic não elimina os efeitos distributivos da inflação, mas modifica seus mecanismos de transmissão. Em uma economia com predominância de obrigações prefixadas, a inflação inesperada reduz o valor real dos créditos e das dívidas, favorecendo relativamente os devedores. Com parcela expressiva de passivos vinculados à Selic em obrigações pós-fixadas, a reação monetária pode limitar ou reverter essa redistribuição: se os juros aumentarem o suficiente, os credores preservam ou ampliam seus rendimentos reais, enquanto o devedor público passa a suportar encargos financeiros mais elevados.
Como a propriedade dos ativos financeiros é concentrada, parte relevante desses rendimentos tende a beneficiar os estratos superiores da distribuição de riqueza, diretamente ou por intermédio de instituições financeiras e fundos de investimento. Simultaneamente, famílias e empresas endividadas a taxas variáveis enfrentam encargos mais elevados, e juros altos encarecem o crédito, reduzem a atratividade relativa do investimento produtivo e podem comprometer o emprego e a renda do trabalho. A política monetária restritiva pode, portanto, estabelecer um canal de transferência de renda associado à remuneração da dívida pública, cuja incidência distributiva líquida depende da tributação, da titularidade final dos ativos e das formas de financiamento desses encargos.
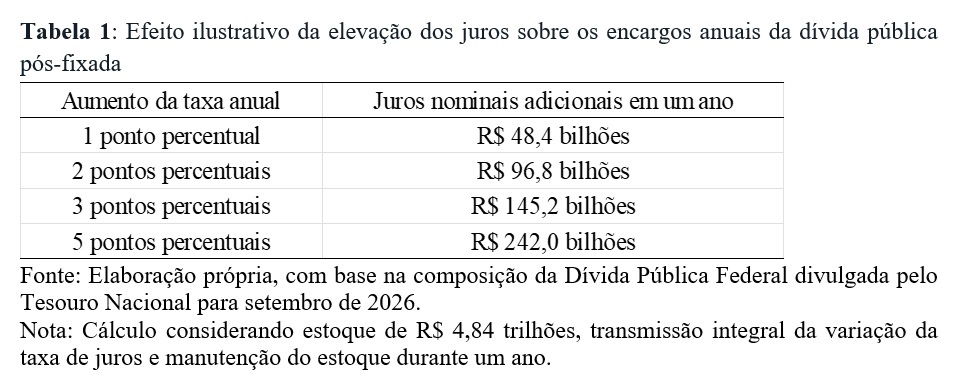
A magnitude potencial desse mecanismo pode ser ilustrada pela composição da dívida pública federal. Em setembro de 2026, aproximadamente 51,6% de seu estoque estava vinculado a taxas flutuantes, correspondendo a cerca de R$ 4,84 trilhões. Considerando esse valor como referência, uma elevação permanente de um ponto percentual na taxa anual incidente sobre esses títulos produziria aproximadamente R$ 48,4 bilhões adicionais de juros nominais ao longo de um ano, supondo estoque constante e transmissão integral da alteração da taxa. A Tabela 1 apresenta uma simulação para diferentes aumentos da taxa de juros.
Os resultados mostram a sensibilidade dos encargos financeiros do Estado às alterações da taxa básica de juros. Um aumento de três pontos percentuais, por exemplo, implicaria aproximadamente R$ 145 bilhões adicionais de juros nominais em um ano, nas condições simplificadas do exercício. A relevância econômica desses valores evidencia que a política monetária, além de afetar a inflação e a atividade produtiva, influencia diretamente a distribuição dos rendimentos financeiros.
A indexação também modifica a dinâmica da dívida pública. Como os juros incidentes sobre as LFTs são incorporados ao valor atualizado dos títulos, uma elevação persistente da Selic acelera sua acumulação nominal. O efeito sobre o endividamento agregado depende, contudo, do resultado primário, do crescimento econômico, das operações de financiamento e da composição dos demais passivos públicos. Ainda assim, quanto maior a participação dos títulos pós-fixados, mais intensa e rápida tende a ser a transmissão das decisões de política monetária aos encargos da dívida.
Os efeitos também alcançam a acumulação produtiva. Juros elevados encarecem o crédito, aumentam a atratividade relativa das aplicações financeiras e podem desestimular o investimento, o emprego e a renda do trabalho, bem como alterar a atratividade dos ativos domésticos para os investidores internacionais, impactando a taxa de câmbio e, por extensão, a competitividade da produção doméstica tanto no mercado nacional quanto no internacional. A magnitude dessas consequências depende da relação entre juros e inflação, da distribuição da propriedade financeira, da tributação e das condições macroeconômicas. A indexação não determina automaticamente os resultados distributivos, mas condiciona sua direção e intensidade.
A taxa de juros, portanto, não constitui apenas um instrumento de estabilização monetária, mas também uma variável distributiva. Ao determinar a remuneração dos ativos financeiros e influenciar o custo do financiamento público e privado, a política monetária afeta a distribuição da renda, as posições patrimoniais e as condições de acumulação de capital. A arquitetura contratual da dívida pública condiciona, assim, quem recebe os rendimentos financeiros e quem suporta os custos das alterações monetárias. A estabilidade de preços permanece um objetivo relevante, mas os instrumentos utilizados para alcançá-la não são distributivamente neutros.
5. Indexação e conflito distributivo em uma sociedade desigual
Os efeitos distributivos da inflação e da política monetária no Brasil devem ser compreendidos a partir de sua formação histórica. A economia brasileira constituiu-se sobre uma estrutura marcada pelo poder oligárquico, pelo trabalho escravizado e pela elevada concentração da propriedade. A abolição formal da escravidão não foi acompanhada de uma redistribuição substancial de terras e de ativos produtivos, o que contribuiu para a persistência de profundas desigualdades econômicas e sociais.
Embora as desigualdades contemporâneas não possam ser explicadas exclusivamente por essa origem histórica, elas refletem uma trajetória de concentração patrimonial e de acesso desigual à propriedade, à renda e às oportunidades econômicas. É sobre essa estrutura social que incidem a inflação, os contratos financeiros e as decisões de política monetária, produzindo efeitos diferenciados entre os grupos sociais.
A concentração da propriedade implica também uma distribuição desigual dos ativos financeiros e dos rendimentos deles provenientes. Os grupos de maior patrimônio possuem maior capacidade de aplicar recursos em títulos públicos, fundos de investimento e outros instrumentos de proteção financeira. Em contrapartida, trabalhadores e famílias de menor renda dependem principalmente dos rendimentos do trabalho e dispõem de possibilidades mais limitadas de proteger seu poder de compra. Uma elevação da Selic tende, assim, a beneficiar os detentores de ativos remunerados pela taxa básica de juros, enquanto famílias endividadas e empresas dependentes de crédito podem enfrentar custos financeiros mais elevados.
A indexação dos títulos públicos brasileiros, entretanto, não surgiu simplesmente como um mecanismo deliberado de favorecimento dos grupos de maior renda. Sua origem está associada à experiência de inflação elevada e persistente, à necessidade de preservar o valor dos ativos financeiros e de assegurar condições de financiamento ao Estado. Nesse contexto, a indexação contribuiu para a continuidade do mercado de títulos públicos e para a proteção dos credores diante da instabilidade monetária. Ao mesmo tempo, essa estrutura converteu-se em um espaço seguro para a alocação de uma parcela relevante do estoque de riqueza privada. À medida que, no Brasil, a riqueza é historicamente concentrada, a propriedade dos ativos indexados à SELIC também é concentrada e, assim, os benefícios tendem a favorecer os grupos de maior riqueza, em um processo de potencial retroalimentação da concentração de riqueza.
Esse mecanismo tem, assim, o potencial de contribuir para a reprodução da desigualdade patrimonial. Os rendimentos financeiros recebidos pelos detentores de títulos públicos podem ser reinvestidos, ampliando progressivamente seus ativos e sua capacidade futura de apropriação de juros. Em contrapartida, os grupos cuja renda depende principalmente do trabalho podem enfrentar menores oportunidades de emprego, crescimento salarial mais lento e maiores dificuldades de acumulação patrimonial. A combinação entre concentração da propriedade financeira e remuneração elevada dos ativos pode, portanto, reforçar desigualdades preexistentes.
A magnitude desses efeitos depende da titularidade final dos ativos, da tributação, das condições de financiamento do Estado e das repercussões da política monetária sobre o emprego, os salários e o investimento. A redistribuição de renda em favor dos detentores de ativos financeiros não decorre automaticamente de qualquer elevação da Selic, mas da interação entre a estrutura patrimonial, os mecanismos de indexação e as condições macroeconômicas.
O conflito distributivo, portanto, não constitui um simples efeito colateral da estabilização monetária. A política de juros influencia não apenas a inflação e a atividade econômica, mas também a apropriação dos rendimentos financeiros e a evolução da riqueza. Importa compreender quem dispõe de instrumentos de proteção patrimonial, quem recebe os juros da dívida pública e quem suporta os custos econômicos e fiscais da estabilização.
Ignorar essas dimensões equivale a tratar como distributivamente neutras decisões de política econômica cujos efeitos incidem de maneira desigual sobre uma sociedade historicamente marcada pela concentração da propriedade e da renda.
6. Esterilização monetária, carry trade e conflito distributivo
A indexação da dívida pública não esgota os mecanismos pelos quais a política monetária influencia a distribuição de renda. Outro canal relevante envolve os fluxos internacionais de capitais, a intervenção cambial e a gestão da liquidez bancária. Morrone (2026) argumenta que a combinação entre juros domésticos elevados, entradas de capitais de curto prazo e operações de esterilização pode ampliar os rendimentos financeiros associados à política monetária, ao mesmo tempo em que influencia as condições de financiamento da atividade produtiva.
Taxas de juros domésticas superiores às internacionais podem estimular operações de carry trade, nas quais investidores captam recursos em moedas de menor custo e os aplicam em ativos denominados em reais, buscando aproveitar o diferencial de remuneração. A rentabilidade dessas operações depende, entretanto, não apenas da diferença entre as taxas de juros, mas também das expectativas e variações cambiais, dos custos de transação e das condições de entrada e saída dos capitais. A possibilidade de desvalorização do real representa um risco que pode compensar ou superar os ganhos decorrentes do diferencial de juros.
A entrada de capitais externos não provoca, por si só, expansão da base monetária. Entretanto, quando o Banco Central intervém no mercado de câmbio mediante a compra de divisas, fornece reais em contrapartida, ampliando inicialmente as reservas bancárias. Para compatibilizar essa expansão de liquidez com a taxa de juros estabelecida pela política monetária, a autoridade monetária pode realizar operações de esterilização, absorvendo reservas por meio de operações compromissadas ou de outros instrumentos de gestão monetária.
A esterilização estabelece uma conexão entre a política cambial e a remuneração dos ativos financeiros domésticos. Ao absorver liquidez por meio de passivos remunerados, o Banco Central oferece ao sistema financeiro instrumentos cuja remuneração acompanha as condições da política monetária. Quanto mais elevada a taxa básica de juros, maior tende a ser o custo de remuneração desses passivos, para determinado volume e composição de operações. Os efeitos distributivos dependem da natureza dos instrumentos utilizados, das instituições participantes e da identificação dos beneficiários finais dos rendimentos.
Nesse arranjo, o setor público pode acumular reservas internacionais aplicadas em ativos externos, geralmente remunerados a taxas inferiores às incidentes sobre determinados passivos domésticos. A diferença entre os rendimentos desses ativos e os encargos associados aos passivos utilizados para financiar ou esterilizar sua aquisição constitui um componente importante do custo de carregamento das reservas internacionais.
O resultado econômico efetivo, entretanto, não pode ser determinado apenas pela comparação entre as taxas de juros domésticas e internacionais. Ele depende também das variações cambiais, da composição e do prazo dos ativos e passivos, das condições de financiamento e do horizonte de avaliação. Uma desvalorização do real, por exemplo, eleva o valor em moeda nacional das reservas internacionais e pode produzir ganhos patrimoniais para o setor público. Por essa razão, o custo de carregamento não deve ser confundido com uma perda fiscal automática nem com um aumento equivalente da dívida pública.
Cabe reconhecer, adicionalmente, que a manutenção de reservas internacionais desempenha funções macroeconômicas relevantes. As reservas reduzem a vulnerabilidade externa, ampliam a capacidade de resposta a crises cambiais e financeiras e podem contribuir para a estabilidade das expectativas. Seus benefícios devem, portanto, ser considerados conjuntamente com os custos financeiros de sua manutenção.
Novamente, a dimensão distributiva desse mecanismo manifesta-se na relação entre a remuneração dos passivos monetários, a propriedade dos ativos financeiros e os efeitos da política de juros sobre a economia. Taxas elevadas ampliam os rendimentos associados a instrumentos financeiros vinculados à Selic, enquanto encarecem o crédito e podem reduzir a atratividade relativa do investimento produtivo. A intensidade desses efeitos depende da estrutura financeira, da distribuição da propriedade dos ativos e das condições macroeconômicas.
A gestão monetária, portanto, não constitui apenas uma operação técnica de controle da liquidez. Seus instrumentos influenciam os fluxos de rendimentos entre o setor público e o setor privado e condicionam a distribuição dos custos e benefícios da política econômica. Isso não significa que a esterilização seja sempre dispensável, nem que as operações de carry trade resultem exclusivamente dos juros domésticos. Significa reconhecer que a combinação entre política monetária, intervenção cambial e gestão das reservas internacionais possui implicações distributivas que devem ser consideradas na avaliação de seus resultados.
Essa perspectiva também sugere a importância de examinar instrumentos complementares de política macroeconômica. Intervenções cambiais, mecanismos de administração da volatilidade cambial e medidas macroprudenciais podem contribuir para reduzir vulnerabilidades associadas aos movimentos internacionais de capitais. Sua eficácia, entretanto, depende das condições institucionais, dos custos de implementação e da compatibilidade com os objetivos de estabilidade monetária e financeira.
O desafio consiste em ampliar o conjunto de instrumentos disponíveis para a estabilização macroeconômica, reconhecendo que diferentes combinações de políticas podem produzir efeitos distintos sobre a inflação, o financiamento da produção, as contas públicas e a distribuição de renda.
7. O debate recente: regulação, regramento e a preponderância do conflito distributivo
O contexto recente, marcado por um período relativamente longo de taxas de juros muito elevadas, tem gerado intensos debates no Brasil. A proposta apresentada pelo economista André Lara Resende, um dos artífices do Plano Real, provocou repercussão, atraindo tanto interesse quanto críticas. Resende (2026) propõe um redesenho da política monetária com base em um conjunto de novos regramentos e arranjos institucionais, cujo objetivo é conduzir à redução das taxas de juros e, por consequência, permitir a elevação dos investimentos produtivos. Não é nosso objetivo discutir os aspectos operacionais do novo arranjo institucional proposto, mas avaliar as concepções implícitas na proposta, bem como na rejeição com que foi recebida pelos detentores de riqueza. O mérito da ideia consiste em reconhecer que a atual magnitude das taxas de juros vigentes e o arranjo com elevada participação de títulos pós-fixados na economia brasileira são perniciosos: inibem o crescimento econômico, retroalimentam o endividamento público e contribuem de maneira decisiva para a semiestagnação da economia do país.
Tanto a proposta de Lara Resende, como a maioria de seus críticos, sejam estes ligados ao espectro ortodoxo ou heterodoxo da teoria econômica, compartilham uma concepção comum e se concentram em um debate acerca de aspectos operacionais associados ao controle do gasto público, gestão de expectativas, movimentos cambiais, cujo resultado seria o aumento das pressões inflacionárias. O que é ignorado é justamente o conflito distributivo subjacente à definição das taxas de juro e das configurações institucionais do endividamento público. O debate sobre o tema termina por oscilar entre ignorar as questões distributivas e tratá-las como decorrentes de arranjos operacionais ou de configurações institucionais.
A questão fundamental é que, para o enfrentamento efetivo da questão, é necessário compreender a existência de um duplo efeito causal: o conflito distributivo afeta determinada estrutura institucional de gestão da dívida pública, e esta estrutura, por sua vez, afeta o próprio conflito distributivo. O conflito distributivo não é somente resultado dos regramentos operacionais ou de configurações institucionais, mas também condiciona o desenho de tais regramentos ao refletir a capacidade dos diferentes grupos sociais de moldar as estratégias de preservação e ampliação de seus estoques de riqueza. Nesse sentido, reformas direcionadas aos arranjos operacionais e institucionais que não considerem efeitos distributivos, alterações nas configurações patrimoniais e a disputa social pela apropriação da renda e da riqueza têm, historicamente, efeitos limitados na economia brasileira, quando não geram resultados indesejados. Nesse sentido, à medida que a discussão sobre o tema se apresenta à sociedade como um debate exclusivamente técnico, ocultam-se os diferentes efeitos das escolhas de gestão da dívida pública sobre a alocação de renda e riqueza e sobre a reprodução dos padrões históricos de desigualdade e exclusão da sociedade brasileira.
8. Considerações finais
As contribuições de Fisher e Keynes, retomadas e aprofundadas por Marglin (2021), demonstram que as alterações nos preços e nas condições financeiras podem produzir efeitos distributivos e desencadear processos cumulativos de instabilidade econômica. Este ensaio amplia essa discussão ao examinar uma particularidade institucional brasileira: a elevada participação de títulos públicos vinculados à Selic e suas consequências para a distribuição de renda, a dinâmica da dívida pública e a acumulação de capital.
A análise evidencia que a indexação financeira modifica os efeitos distributivos da inflação. Enquanto a elevação inesperada dos preços reduz o valor real das obrigações nominais prefixadas, a resposta da política monetária pode preservar ou ampliar a remuneração real dos títulos pós-fixados e, ao mesmo tempo, aumentar os encargos do devedor público. Em uma sociedade marcada pela concentração patrimonial, esse mecanismo pode favorecer os detentores de ativos financeiros e reforçar desigualdades preexistentes. Os efeitos não se restringem à dívida pública: juros elevados também encarecem o crédito, alteram a rentabilidade relativa das aplicações financeiras e do investimento produtivo e podem comprometer o emprego e a renda do trabalho, e a esterilização monetária e os incentivos ao carry trade acrescentam a dimensão da gestão da liquidez e do câmbio.
Esses resultados não significam que a indexação ou a elevação dos juros produzam necessariamente uma redistribuição ascendente da renda. A magnitude e a direção dos efeitos dependem da relação entre juros e inflação, da propriedade dos ativos financeiros, da tributação e das repercussões macroeconômicas da estabilização. A identificação dos beneficiários finais dos rendimentos da dívida pública constitui, portanto, uma questão importante para investigações empíricas futuras.
A principal conclusão é que a inflação e seu combate não são distributivamente neutros. Seus efeitos dependem das instituições financeiras, das posições patrimoniais dos agentes e das decisões do Estado. No Brasil, a combinação entre concentração da riqueza, indexação financeira e juros elevados pode transformar mecanismos de estabilização monetária em canais de reprodução das desigualdades econômicas. O desafio não consiste em abandonar o objetivo de estabilidade de preços, mas em examinar alternativas de política monetária, cambial e financeira que permitam alcançá-lo com menores custos para a atividade produtiva e com efeitos distributivos mais equilibrados, o que exige reconhecer que a taxa de juros também condiciona a distribuição da renda, a acumulação de riqueza e as possibilidades de desenvolvimento econômico.
Referências
AHAMED, Liaquat. Lords of Finance: The Bankers Who Broke the World. New York: Penguin Books, 2009.
FISHER, Irving. The debt-deflation theory of great depressions. Econometrica, v. 1, n. 4, p. 337–357, 1933.
HOLANDA, Sérgio Buarque de. Raízes do Brasil. 26. ed. São Paulo: Companhia das Letras, 1997.
KEYNES, John Maynard. The General Theory of Employment, Interest and Money. London: Macmillan, 1936.
MARGLIN, Stephen A. Raising Keynes: A Twenty-First-Century General Theory. Cambridge, MA: Harvard University Press, 2021.
MORRONE, Henrique. Esterilização à Brasileira. Jornal GGN, 6 jan. 2026.
***
Henrique Morrone (UFRGS)
Alessandro Miebach (UFRGS)
Adalmir Marquetti (PUCRS)
O texto não representa necessariamente a opinião do Jornal GGN. Concorda ou tem ponto de vista diferente? Mande seu artigo para [email protected]. O artigo será publicado se atender aos critérios do Jornal GGN.
“Democracia é coisa frágil. Defendê-la requer um jornalismo corajoso e contundente. Junte-se a nós: https://www.catarse.me/JORNALGGN “


Deixe um comentário