

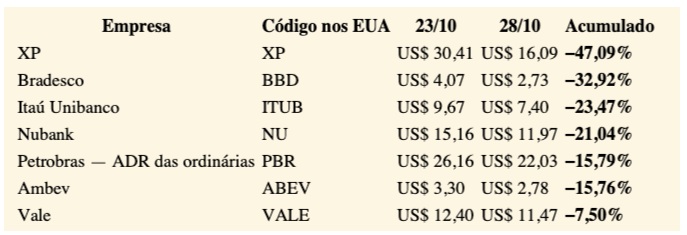
Houve uma queda generalizada dos papéis brasileiros no mercado de Nova York. O EWZ, fundo negociado nos EUA que acompanha uma carteira de ações brasileiras, passou de US 42,59 para US 33,62, acumulando queda de 21,06%.

A venda foi generalizada, mas desigual: a XP perdeu metade do valor, enquanto a Vale teve queda menor, conforme mostra o quadro abaixo, que compara a variação dos papéis apenas após as eleições.
As explicações sempre resvalam para a política monetária e para as expectativas criadas em torno de um possível governo Flávio Bolsonaro. Alguém, em sã consciência, acreditaria em algum programa consistente em um governo Flávio? O sujeito que não teve força nem para encarar a derrota nas eleições se sujeitaria às gigantescas pressões que se sucederiam a eventuais decisões de eliminar políticas sociais? Como acreditar em um pacto político que junte as forças mais ligadas à contravenção e ao crime organizado?
Pouco importa. A provável história por trás desse tombo é outra.
Ponto 1 – A desregulamentação do mercado financeiro, na era Roberto Campos Neto, provocou uma gigantesca ciranda financeira. Um ativo só é factível quando existem compradores para ele. Em períodos de muita valorização, chega um momento em que não há mais compradores. O caminho, então, é povoar o mercado de outros ativos, fundos de toda espécie. Hoje em dia há R$ 4,91trilhões em renda fixa, R$ 1,9 trilhão em fundos de Previdência, R$ 1,58trilhão em multimercados , R$ 819 bilhões em FIDCs, R$ 136,7 bilhões em ETFs, entre outros.
Ponto 2 – Esses recursos pulavam de um ativo para outro, dependendo dos movimentos especulativos. Mas a preponderância dos juros elevados concentrou os investimentos em fundos de renda fixa, deixando muitos outros fundos com a broxa na mão.
Ponto 3 – A lógica da carteira é a instituição adquirir papéis com determinada taxa de rentabilidade e depois vendê-los no mercado, repassando parte da rentabilidade aos investidores. Na outra ponta, emprestar o dinheiro arrecadado para empresas. Com as taxas de juros praticadas na renda fixa, porém, as instituições precisavam pagar muito mais para colocar seus papéis: bancos grandes pagavam com algum ágio, instituições menores com ágio maior. E, aí, não encontravam empresas para quem emprestar o dinheiro captado.
Ponto 4 – É aí que começa a magia de inventar papéis que pudessem driblar as formas de mensuração do mercado. Surgem os direitos creditórios – títulos de dívida privada ou pública que serão pagos algum dia. E forma-se uma das grandes pirâmides do sistema.
Ponto 5 – Esses papéis, no entanto, asseguram muito lucro para plataformas – como as da XP e do BTG – e para instituições menores. Mas a roleta do mercado passa a depender dos recursos do crime organizado e da lavagem de dinheiro para continuar rodando. E, nos últimos anos, Polícia Federal, Ministério Público e Gaecos passaram a atacar firmemente esses mercados, expulsando-os em parte da economia formal.
Ponto 6 – Aí entra o fator Flávio Bolsonaro. Sua eleição asseguraria a volta dos recursos do crime financeiro ao mercado, porque ele é um representante autêntico dessas organizações. É o sujeito que participou das jogadas com fundos de previdência estaduais e municipais, com os escândalos do INSS.
Independentemente de qualquer relação direta com o crime organizado, a derrota de Flávio tornou muito mais difícil para as instituições poderem contar com esses recursos.
É por aí que se entende essa aposta em Flávio e o tombo do mercado com sua derrota..
LEIA TAMBÉM:


Deixe um comentário