

A Proposta de Lara Resende para “Tabelar” a Selic: Diagnóstico Correto, Terapia Ingênua e o Risco de um Novo 2012
Por que não é possível derrubar os juros para 7,5% em 12 meses sem antes extinguir a “jabuticaba” das LFTs e impor controles à saída de capitais

por José Luis Oreiro
A edição de hoje (1 de novembro) da Folha de S.Paulo traz uma reportagem que já está causando calafrios — e a previsível histeria — nos salões da Faria Lima: a notícia de que uma nova proposta de André Lara Resende para limitar a taxa Selic entrou no radar de aliados do presidente Lula para o início do seu quarto mandato. A deputada Gleisi Hoffmann chegou a classificar o texto recente de Lara Resende como fundamental para enfrentar a “ofensiva terrorista sobre a política fiscal brasileira”.
Do outro lado do ringue, os porta-vozes habituais do mercado financeiro reagiram com o roteiro de sempre. Gestores falam em “terra arrasada”, Sérgio Vale evoca o fantasma de 2012 e Marcos Mendes recorre à velha piada do economista na ilha deserta (“suponha que temos um abridor de latas”) para defender que todo o problema brasileiro se resume a fazer um ajuste fiscal estrutural de R$ 250 bilhões no gasto primário.
Como tenho escrito há anos em meus artigos acadêmicos e neste espaço, ambos os lados erram em pontos cruciais.
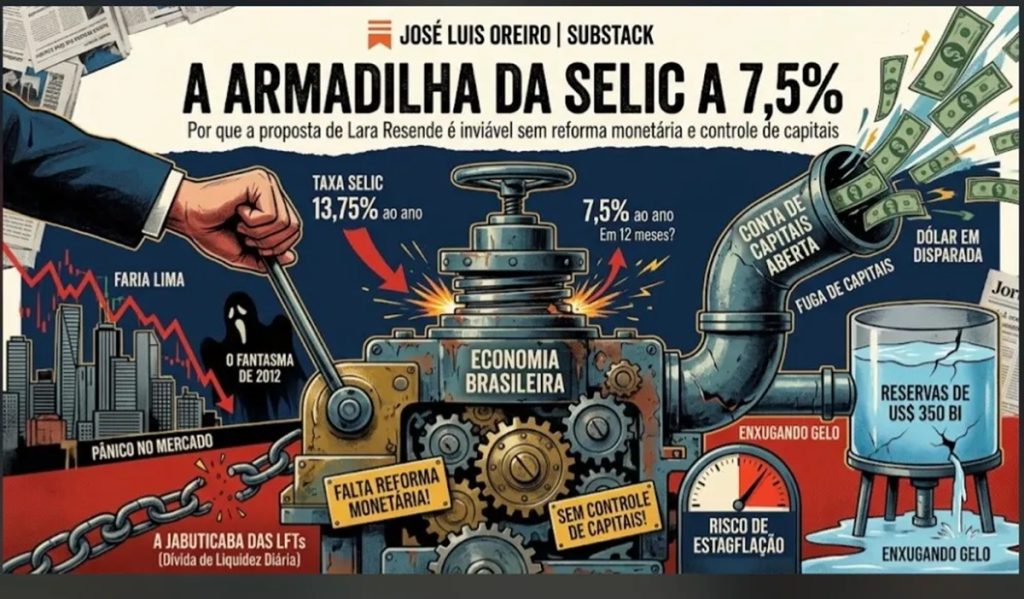
Os economistas ortodoxos da Faria Lima praticam um negacionismo contábil evidente: fingem não ver que um país com déficit primário projetado em meros 0,4% do PIB não vive uma crise de “gastança primária”, mas sim uma crise de dominância monetária gerada por juros reais obscenos. Por outro lado, a solução proposta por André Lara Resende — reduzir a Selic de 13,75% para 7,5% em doze meses sob a batuta de um novo Conselho Fiscal e Monetário Nacional, queimando reservas cambiais para segurar o dólar — padece de um voluntarismo ingênuo. Ela ignora a assimetria da hierarquia internacional de moedas e a anomalia institucional do sistema monetário brasileiro.
Abaixo, faço uma dissecação teórica e prática da proposta de Lara Resende, explico por que ela é inexequível sem uma reforma monetária e sem controles de capitais, e aponto os graves riscos econômicos e políticos caso o governo Lula 4 decida embarcar nesse atalho.
1. O Fundamento Teórico da Proposta de Lara Resende
Para entender a proposta, é preciso separar o seu diagnóstico (que é impecável) do seu arcabouço teórico subjacente. O argumento de Lara Resende apoia-se em três pilares da teoria macroeconômica moderna:
A Equação da Dinâmica da Dívida de Domar (1944)
O ponto de partida de Lara Resende é a aritmética elementar da solvência pública estabelecida por Evsey Domar. A variação da relação Dívida/PIB depende fundamentalmente da diferença entre a taxa de juros incidente sobre o estoque da dívida (r) e a taxa de crescimento do PIB (g), somada ao déficit primário (d):
Os números citados na reportagem são eloquentes: com uma dívida bruta de 82,5% do PIB (R$ 10,9 trilhões) e um custo médio de carregamento de 12,68% ao ano, a conta de juros nominais devora R$ 1,4 trilhão por ano (10,5% do PIB). Como o PIB nominal cresce cerca de 7% ao ano, o diferencial (r – g) faz a relação Dívida/PIB crescer 5,7 pontos percentuais ao ano no piloto automático, mesmo com o orçamento primário praticamente equilibrado (-0,4% do PIB). Logo, a trajetória explosiva da dívida brasileira é endógena à política monetária: é o próprio Banco Central quem fabrica o risco fiscal que diz combater ao manter a Selic em 13,75%.
A Teoria Fiscal do Nível de Preços (FTPL) e o Neo-Fisherianismo
Desde a publicação de seus ensaios a partir de 2017 (e consolidados em seu livro Juros, Moeda e Ortodoxia), Lara Resende bebe na fonte da Teoria Fiscal do Nível de Preços (desenvolvida por economistas como John Cochrane e Christopher Sims) e nas hipóteses Neo-Fisherianas, combinadas com elementos da Teoria Monetária Moderna (MMT).
Segundo essa visão:
* Um Estado que emite dívida na própria moeda fiduciária inconversível nunca enfrenta risco de insolvência técnica (default involuntário).
* A taxa de juros básica não é determinada pelas forças de mercado ou pela poupança prévia, sendo uma variável puramente arbitrária e exógena, fixada pela autoridade monetária (o que Keynes, aliás, já reconhecia no Tratado sobre a Moeda).
* Juros cronicamente elevados em um país com dívida alta funcionam como uma gigantesca transferência fiscal regressiva (mais de 10% do PIB por ano) do Estado para os detentores de títulos públicos. Isso gera expansão autônoma de renda financeira e piora a percepção de sustentabilidade intertemporal da dívida, exigindo prêmios de risco cada vez maiores e mantendo a inflação resiliente.
A Proposta de Coordenação: A Regra de Pasinetti
Ao propor que o Banco Central se comprometa a manter a Selic entre a meta de inflação (3%) e o crescimento nominal potencial do PIB (~5,5%), Lara Resende está, na prática, propondo uma versão da regra de taxa de juros justa de Luigi Pasinetti, garantindo que r \le g no longo prazo para estabilizar a relação Dívida/PIB sem exigir superávits primários draconianos que matariam o crescimento econômico.
2. É possível reduzir a Selic para 7,5% em 12 meses sem Reforma Monetária e sem Controles de Capitais?
A resposta curta, direta e respaldada pela macroeconomia estruturalista e pós-keynesiana é: Não. É absolutamente impossível fazer isso sem deflagrar uma crise cambial de grandes proporções.
O erro fatal de Lara Resende — compartilhado por muitos entusiastas da MMT no Brasil — é aplicar ao Real brasileiro uma teoria desenhada para economias emissoras de moeda internacionalmente conversível (como os Estados Unidos ou o Japão) e com estruturas normais de dívida pública. Existem dois obstáculos intransponíveis que a proposta ignora:
Obstáculo 1: A “Jabuticaba” das LFTs e o Efeito Riqueza Invertido
Como venho demonstrando há quase duas décadas (junto com Luiz Fernando de Paula e outros colegas), o Brasil possui uma anomalia institucional única no mundo: a indexação financeira da dívida pública à taxa overnight por meio das Letras Financeiras do Tesouro (LFTs / Tesouro Selic) e das gigantescas operações compromissadas do Banco Central.
Em qualquer país civilizado, a dívida pública é composta por títulos prefixados de longo prazo. Quando o Banco Central sobe os juros, o preço de mercado desses títulos cai, gerando um efeito riqueza negativo imediato sobre os detentores de riqueza financeira, o que esfria o consumo e o investimento com pequenos movimentos na taxa básica.
No Brasil, como grande parte da dívida é pós-fixada na Selic com liquidez diária e duração (duration) próxima de zero, a elevação da Selic gera um efeito riqueza positivo: os rentistas ficam imediatamente mais ricos e líquidos sem sofrer perda de capital! O resultado é que o canal tradicional da política monetária é obstruído, e o Banco Central só consegue derrubar a inflação mantendo juros estratosféricos para apreciar artificialmente a taxa de câmbio.
O que acontece se você cortar a Selic de 13,75% para 7,5% em 12 meses por decisão de um Conselho, sem antes fazer uma Reforma Monetária que extinga as LFTs e alongue compulsoriamente ou negocialmente os prazos da dívida?
Como os detentores de riqueza financeira estão sentados sobre trilhões de reais em ativos de liquidez diária (compromissadas e LFTs) sem risco de perda de capital na saída, a queda abrupta do rendimento real provocará uma fuga em massa da moeda doméstica. Os agentes simplesmente sacarão seus recursos no overnight ao par (sem deságio) e comprarão dólares, ativos reais ou imóveis, gerando uma bolha especulativa e um colapso cambial. Para baixar juros de forma estrutural, é condição sine qua non desindexar a dívida pública primeiro, separando o mercado monetário do mercado de dívida pública.
Obstáculo 2: A Hierarquia de Moedas e a Conta de Capitais Aberta
A famosa Trindade Impossível da macroeconomia aberta estabelece que um país não pode ter, simultaneamente:
* Livre mobilidade de capitais;
* Estabilidade da taxa de câmbio;
* Autonomia da política monetária (juros descolados do equilíbrio externo).
O Real está na base da hierarquia internacional de moedas: não possui prêmio de liquidez internacional. Com os juros norte-americanos ainda em patamar restritivo no pós-2022 e um cenário geopolítico volátil, reduzir a Selic para 7,5% (o que significaria um juro real ex-ante próximo de 2,5% a 3,0%) eliminaria o diferencial de juros (carry trade) ajustado pelo risco-país e pelo prêmio de liquidez.
Lara Resende reconhece que haverá saída de capitais e pressão cambial, mas propõe resolver isso queimando parte das reservas internacionais de US$ 350 bilhões do Banco Central.
Trata-se de uma temeridade. Vamos aos números: o estoque de riqueza financeira líquida no Brasil (conceito M4, que inclui títulos públicos em poder do público e fundos de curto prazo) supera hoje a casa dos R$ 11 trilhões (mais de US$ 2 trilhões). Se apenas 20% dessa riqueza líquida doméstica — somada à saída de investidores estrangeiros posicionados na bolsa e na renda fixa — decidir buscar proteção cambial diante da queda forçada da Selic com conta de capitais aberta, os US$ 350 bilhões de reservas serão pulverizados em poucos meses!
Os modelos clássicos de ataque especulativo de primeira geração (como o modelo seminal de Paul Krugman de 1979) mostram exatamente o que acontece quando um Banco Central tenta fixar ou defender o câmbio usando reservas finitas enquanto pratica uma política monetária incompatível com a paridade descoberta da taxa de juros sob livre mobilidade de capitais: os especuladores antecipam o esgotamento das reservas e atacam a moeda de uma só vez. Usar reservas internacionais — que são o seguro do país contra paradas súbitas (sudden stops) do balanço de pagamentos — para financiar a fuga de capitais de rentistas domésticos a um câmbio subsidiado seria um crime lesa-pátria.
Para reduzir a Selic no ritmo proposto por Lara Resende sem provocar uma explosão cambial, o governo teria obrigatoriamente que fechar a porta da saída, impondo controles rigorosos de saída de capitais (quarentenas, tributação pesada de IOF sobre remessas financeiras e fechamento de contas no exterior) concomitantes à reforma das LFTs. Como o próprio texto da Folha evidencia, isso sequer passa pela cabeça dos formuladores da proposta.
3. Os Riscos Econômicos e Políticos da Proposta
Se o governo Lula 4 abraçar essa proposta nos termos descritos pela reportagem, os custos econômicos e políticos serão devastadores:
| Dimensão | Risco Identificado | Mecanismo de Transmissão e Consequência Prática |
| Econômico: Cambial e Inflacionário | Overshooting Cambial e Estagflação | A queda da Selic sem controles de capitais dispara uma fuga para o dólar. O esgotamento parcial das reservas (ou o prejuízo bilionário com swaps cambiais) falha em conter a moeda. O dólar salta para patamares disfuncionais, acionando o pass-through cambial sobre combustíveis, alimentos e insumos industriais, jogando a inflação rapidamente para a casa de 7% a 9% ao ano. |
| Econômico: Curva de Juros | Empinamento da Curva Longa (Bear Steepening) | O Banco Central controla a taxa Selic (juro de 1 dia), mas quem define os juros de 2, 5 e 10 anos (que balizam o crédito imobiliário e o investimento produtivo) é o mercado de títulos. Forçar a queda da Selic na marra fará as taxas longas (DI Futuro) explodirem para 15% ou 16%, paralisando o crédito privado. |
| Econômico: Reversão Humilhante | A Síndrome “Tombini 2013” Ampliada | Tal como ocorreu no experimento malsucedido de 2011–2012 (quando o governo tentou baixar juros sem fazer as reformas estruturais necessárias e em meio a choques de oferta), o BC seria forçado a dar um “cavalo de pau” doze meses depois, elevando a Selic para 16% ou 18% para recuperar a âncora nominal. |
| Político: Paralisia no Congresso | Derrota Legislativa Certa | Criar um “Conselho Fiscal e Monetário Nacional” para subordinar o BC exige revogar ou alterar profundamente a Lei Complementar nº 179/2021 (Autonomia do Banco Central). O governo não tem votos na Câmara nem no Senado para aprovar o “tabelamento da Selic”. O mero envio do projeto causaria o caos nos mercados sem qualquer chance de aprovação. |
| Político: Hegemonia Ideológica | Enterro do Desenvolvimentismo | O fracasso de uma redução voluntarista de juros entregaria de bandeja à ortodoxia da Faria Lima a narrativa definitiva de que “qualquer tentativa de sair do regime de juros altos gera hiperinflação e caos”, pavimentando o caminho para um governo ultraliberal em 2030. |
4. O Que Deveria Ser Feito? A Agenda Novo-Desenvolvimentista
Criticar a viabilidade operacional da proposta de Lara Resende não significa, de forma alguma, dar razão a Marcos Mendes ou Sérgio Vale. Quando Marcos Mendes diz que “se fizer o ajuste fiscal, não há problema monetário ou de juros”, ele inverte a causalidade macroeconômica e vende uma ilusão. Mesmo que o governo Lula 4 cortasse R$ 250 bilhões em investimentos públicos, saúde e educação, gerando uma recessão severa, a anomalia das LFTs e a meta de inflação irrealista de 3,0% continuariam exigindo juros reais muito acima da média mundial.
Para desmontar a armadilha dos juros altos no Brasil de forma consistente, sustentável e sem aventureirismo, o quarto mandato de Lula precisa de uma agenda estrutural em quatro frentes:
* Ajuste da Meta de Inflação para 4,0% ou 4,5% ao ano: Essa é uma prerrogativa legal que o governo já possui hoje dentro do próprio Conselho Monetário Nacional (CMN), onde o Executivo tem maioria (Fazenda e Planejamento contra o presidente do BC), sem precisar aprovar lei nova no Congresso. Uma meta de 3,0% é incompatível com a estrutura de indexação inercial de preços e contratos da economia brasileira e obriga o BC a praticar juros reais de 7% a 8% ao ano permanentemente.
* Reforma Monetária e Extinção Gradual das LFTs: O Tesouro Nacional e o Banco Central devem iniciar um cronograma plurianual de substituição das LFTs e redução das operações compromissadas por títulos prefixados (LTNs) e indexados à inflação (NTN-Bs), acabando com a liquidez diária remunerada à Selic sem risco de mercado. Isso devolverá potência à política monetária, permitindo que uma Selic muito menor faça o mesmo trabalho de controle de demanda.
* Regulação Macroprudencial da Conta de Capitais: Utilização ativa de impostos sobre fluxos de capitais de curto prazo (IOF cambial e sobre derivativos) tanto na entrada (para evitar apreciação cambial populista) quanto na saída especulativa, reduzindo a vulnerabilidade do Real à chantagem da liquidez internacional.
* Reequilíbrio Fiscal pelo Lado da Receita Patrimonial e Revisão de Gastos Tributários: Em vez de estrangular o investimento público (que hoje mal cobre a depreciação da infraestrutura nacional), zerar o pequeno déficit primário de 0,4% do PIB por meio do corte de subsídios ineficientes (gastos tributários que superam 4,5% do PIB) e da tributação progressiva sobre distribuição de lucros, dividendos e grandes heranças.
André Lara Resende prestou um enorme serviço ao debate público brasileiro ao expor a nudez do rei e mostrar que o terrorismo fiscal da Faria Lima serve apenas para proteger uma transferência anual de R$ 1,4 trilhão do orçamento público para o andar de cima. Mas, na economia real de um país periférico, não existem atalhos indolores: tentar derrubar os juros por decreto sem reformar a arquitetura financeira das LFTs e sem disciplinar a conta de capitais é entrar em uma guerra cambial munido de um estilingue contra artilharia pesada.
José Luis Oreiro – Professor do Centro de Estudos Avançados Multidisciplinar da Universidade de Brasília, professor do Doutorado em Integração Econômica da Universidade do País Basco (Bilbao/Espanha) e Pesquisador Nível A do CNPq
O texto não representa necessariamente a opinião do Jornal GGN. Concorda ou tem ponto de vista diferente? Mande seu artigo para [email protected]. O artigo será publicado se atender aos critérios do Jornal GGN.
“Democracia é coisa frágil. Defendê-la requer um jornalismo corajoso e contundente. Junte-se a nós: https://www.catarse.me/JORNALGGN “


Deixe um comentário