

A manchete principal da Folha de hoje é bastante informativa.

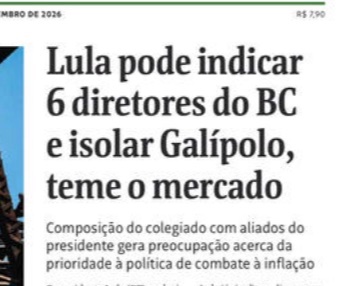
Quais as informações que se extrai dela:
- A primeira informação é que não há nenhuma informação objetiva na manchete. “Lula pode” é tão objetivo quando “Lula não pode”. “Teme o mercado” vale para qualquer tema. “Mercado teme El Niño”, “Mercado teme a vitória de Lula”. No caso, o Mercado teme algo que ainda nem está no radar do governo.
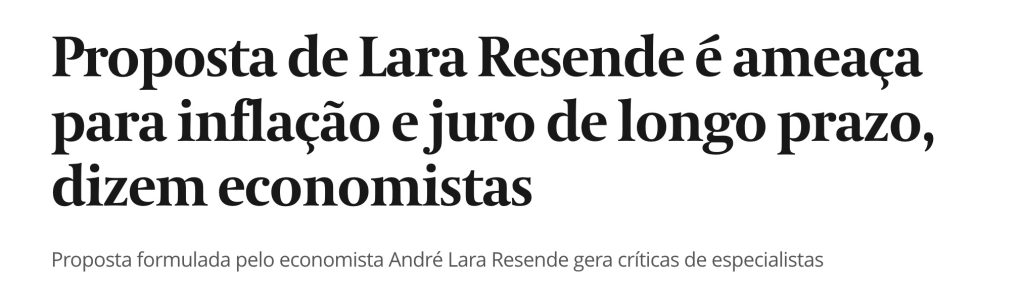
- A segunda informação é que a manchete ignorou o fato econômico do dia anterior: o artigo de André Lara Resende, que deflagrou uma discussão enorme sobre as formas de reduzir os juros.
- A terceira informação é que, ao colocar uma manchete sem nexo, o jornal deixou claro que foi acionado pelo mercado como manobra defensiva, meio desengonçada, mas claramente uma demonstração de força contra qualquer tentativa de enquadrar o mercado.
Esse ensaio de pressão demonstra que o maior desafio, em qualquer tentativa de reduzir os juros, é enfrentar o poder de desestabilização do mercado.
Ele se manifesta das seguintes maneiras:
- Manchetes terroristas nos jornais.
- Mudanças de carteiras, especialmente em relação ao câmbio.
A proposta de André Lara Resende recorreu à expressão mais utilizada pelos macroeconomistas: o “suponhamos que”. “Suponhamos que” o mercado perca o poder de desestabilizar a economia, “suponhamos que” deixe de fazer terrorismos com o câmbio, então haverá espaço para propostas de racionalização.
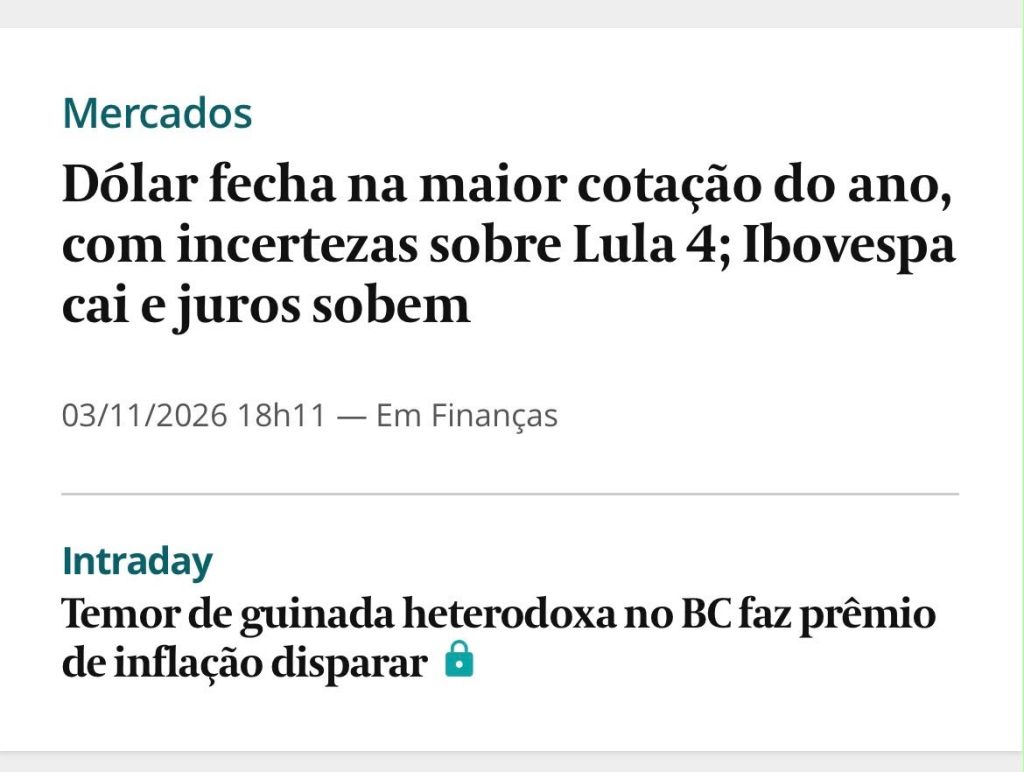
Vamos entender as duas principais armas do mercado: os títulos pós-fixados e o carry trade.
No pé do artigo vou me estender em explicações mais detalhadas sobre essas duas armas.
Agora, é importante saber o que podem fazer.
Peça 1 – como o mercado desestabiliza a economia
A maneira de desestabilizar a economia é em cima da variação dos índices de mercado e do papel da imprensa, espalhando o terrorismo.
No período da campanha do impeachment, por exemplo, o Jornal Nacional deu uma série de reportagens sobre a inflação do tomate – um aumento pontual, decorrente da quebra da safra. Chegou a falar em hiperinflação e a comparar com o período pré-Real, com as maquininhas de remarcação de preços dos supermercados a pleno vapor.
Peça 2 – a dívida pública
O Tesouro tem dois tipos de papel para girar a dívida pública: as LTNs (Letras do Tesouro Nacional) e as LFTs (Letras Financeiras do Tesouro).
As LTNs são papéis pré-fixados. O papel já tem o valor de resgate fixados, em R$ 1.000,00. A venda do papel é feita com deságio. Ou seja, se a LTF rende 14% ao ano, como seu valor de resgate é R$ 1.000,00, ele precisa ser vendido a R$ 877,19 (1.000 / 1,14).
Se a taxa de juros aumenta para 16%, o valor de venda do papel cai para R$ 862,078 (1.000 / 1,16). Ou seja, cada vez que há um aumento na taxa de juros, há uma perda de valor do papel.
Portanto, quem investe nas LTNs, aposta na queda da inflação e dos juros. Ocorre, que são pouco mais de 20% dos títulos públicos.
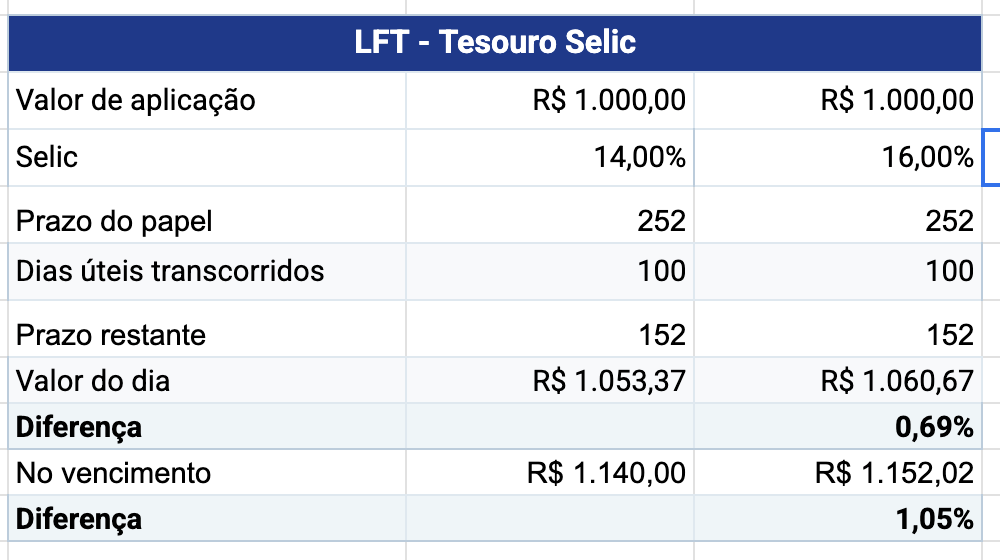
Os 80% restantes são de LFTs, com correção monetária. Uma aplicação de R$ 1.000,00, a 14% ao ano, chegara no vencimento valendo R$ 1.140,00. Mas suponha que a partir do 100º dia útil a Selic sobe para 16%. Nesse caso, o valor de resgate do papel será de R$ 1.152,02, 1,05% mais alto. Por isso, os investidores em LFTs ganham quando a Selic aumenta.
Como os papéis pós-fixados correspondem a 80% dos títulos públicos, o mercado tende a pressionar sempre por juros maiores.
Daí a proposta de André Lara Resende, de se promover uma mudança gradativa dos títulos pós para os pré-fixados. Mas não se trata de tarefa trivial. André precisa explicar melhor como fazer.
Peça 3 – o carry trade
Essa é a principal arma do mercado.
Carry trade é uma operação pela qual o investidor toma dinheiro emprestado no Japão (que tem historicamente taxas baixas de juros) e aplica em países com taxas elevadas.
Trata-se de um capital especulativo, que pode pular de uma economia para outra em um piscar de olhos. Assim, eles ficam acompanhando a rentabilidade da operação no Brasil. Se julgam que a do México é melhor, o dinheiro salta daqui para o México. Quando isto ocorre, há uma desvalorização da moeda brasileira, pressionando os preços e obrigando o BC a aumentar a Selic.
Em 2024, bastaram alguns rumores sobre as taxas de juros do Japão, e um movimento especulativo com o carry trade brasileiro – promovido por uma instituição internacional e duas nacionais – para o dólar explodir, deixando o BC de joelhos.
Além do que movimenta, em dólares, o carry trade ainda serve de parâmetro para a bet do mercado financeiro: o mercado de derivativos. Trata-se de um mercado em que um investidor vende um contrato em dólares (sem ter os dólares) para outro investidor, que adquire os contratos. No vencimento, se o dólar estiver valendo mais do que o fixado no contrato, o vendedor paga a diferença para o comprador. E vice-versa.
São números colossais. Em setembro passado, havia cerca de R$ 866 bilhões em títulos públicos brasileiros em poder de estrangeiros. E o estoque nacional de derivativos no mercado regulado brasileiro era de aproximadamente R$ 37,53 trilhões – incluindo derivativos de juros, câmbio e outros ativos. A negociação mundial de derivativos de juros em reais, no balcão, é de aproximadamente US$ 92 bilhões por dia.
Por isso mesmo, antes de desarmar essa bomba, qualquer tentativa civilizada de mudar a política monetária será atropelada por esse exército de hunos.
Anexo 1 – para entender a matemática das LFTs e LTNs.
No caso das LTNs (pré fixados), a valor de resgate sempre é R$ 1.000,00.
Os cálculos de juros são feitos em cima de 252 dias úteis (o numero de dias úteis do ano).
Todos esses papéis têm uma curva de preços – isto é, quando é o seu Preço Unitário (PU) a cada dia, de acordo com a taxa de juros praticada.
No caso da LTN, na tabela abaixo a primeira coluna é o cálculo em cima de uma Selic de 14%. No 100º dia útil transcorrido, faltando 152 para vencer, o valor do dia será de R$ 924,01 (1.000,00 / 1,14^(152/252)). Se a Selic fosse de 16%, o valor seria 1,04% menos, ou R$ 914,37.
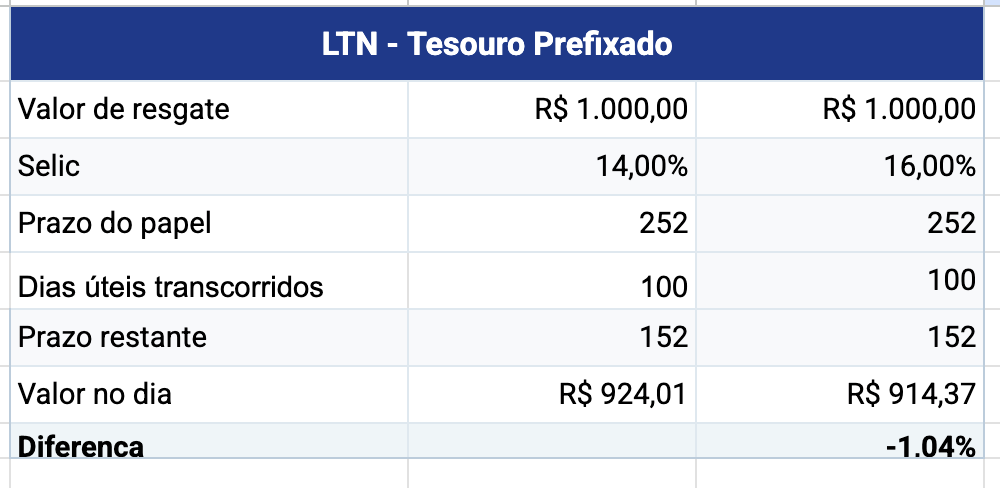
No caso, das LFTs, a conta é diferente. Como é pós-fixada, sua remuneração correspondente à Selic. A aplicação foi de R$ 1.000,00. No 100º dia útil, seu PU será de R$ 1.053,37 (1.000,00 x 1,14^(100/252)). Se a Selic aumentar para 16%, o valor do papel, no dia seguinte, será de R$ 1.060,67 ou 0,69% a mais. No resgate, até o 100º dia o papel renderá de acordo com a Selic de 14%. Dali em diante, pela Selic de 16%. No resgate, o valor será de R$ 1.152,02, ou 1,05% a mais.
Anexo 2 – para entender o carry trade
Carry trade é uma operação que consiste em tomar dinheiro emprestado em países de crédito barato, como o Japão, e aplicar em países de taxas elevadas, como Brasil, México, Colômbia, África do Sul, Turquia etc.
Se o país não impõe restrição ao livre fluxo de capitais, se deixa esses dólares entrarem e saírem sem controle, o câmbio passa a ser totalmente controlado por esses capitais.
| Etapa | Operação |
|---|---|
| Empréstimo no exterior, a 5% ao ano | US$ 100.000 |
| Conversão ao câmbio de R$ 5,00 por dólar | R$ 500.000 |
| Aplicação no Brasil, a 15% ao ano | R$ 575.000 ao final |
| Câmbio esperado no encerramento | R$ 5,25 por dólar |
| Conversão do resgate em dólares: 575.000 ÷ 5,25 | US$ 109.523,81 |
| Pagamento do empréstimo com juros | US$ 105.000,00 |
| Lucro esperado | US$ 4.523,81 |
O diferencial de juros é de 10 pontos percentuais, mas a desvalorização esperada do real, de 5%, consome parte do ganho.
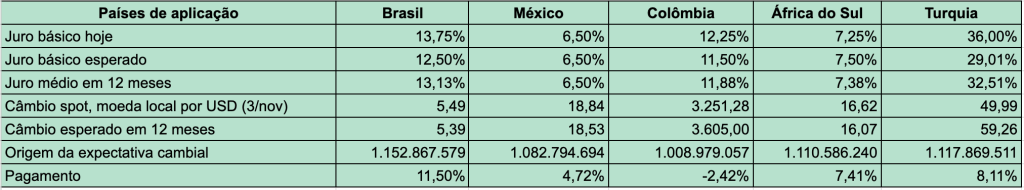
Esses cálculos são feitos diariamente pelo mercado. E todos os emergentes competem entre si. Se a situação fica melhor em um país, os dólares saem dos demais países em direção ao país contemplado. Quando há esse movimento, há uma desvalorização das moedas dos primeiros países e uma apreciação da moeda do país que recebeu os dólares.
Ontem, o quadro mundial do carry trade era o seguinte:
LEIA TAMBÉM:


Deixe um comentário